
할부항변권은 헬스장이 문을 닫았을 때 남은 할부금을 거절할 수 있는 권리다. 오늘 한 매체가 헬스장 선결제 피해를 단독으로 다뤘다. 몇 달 치를 한꺼번에 내면 깎아 준다는 말에 장기 회원권을 끊었다가 업체가 문을 닫으면 남은 이용료를 돌려받기 어렵다는 내용이다.
기사에는 피해 규모와 폐업 수가 나오지만, 정작 “그럼 지금 뭘 할 수 있나”에 해당하는 제도는 나오지 않는다. 신용카드 할부로 결제했다면 남은 할부금에 대해 쓸 수 있는 권리가 법에 있다. 할부거래에 관한 법률 제16조의 소비자의 항변권, 흔히 할부항변권이라 부르는 것이다.
할부항변권은 무엇을 거절하는 권리인가
할부항변권은 돈을 돌려받는 제도가 아니라 아직 내지 않은 할부금의 지급을 거절하는 제도다. 이 차이가 실제로는 가장 크게 갈린다. 12개월 할부로 끊고 4개월을 낸 시점에 업체가 문을 닫았다면, 거절할 수 있는 것은 남은 8개월분이고 이미 낸 4개월분은 이 권리로 돌아오지 않는다.
법 제16조 제1항은 거절할 수 있는 사유를 여섯 가지로 정한다.
| 사유 | 내용 |
|---|---|
| 계약 불성립·무효 | 할부계약 자체가 성립하지 않았거나 무효인 경우 |
| 취소·해제·해지 | 할부계약이 취소되거나 해제·해지된 경우 |
| 공급 불이행 | 재화나 용역이 약정한 공급 시기까지 공급되지 않은 경우 |
| 하자담보책임 불이행 | 하자에 대한 책임을 이행하지 않은 경우 |
| 그 밖의 채무불이행 | 계약의 목적을 달성할 수 없게 된 경우 |
| 정당한 청약철회 | 다른 법률에 따라 정당하게 청약을 철회한 경우 |
폐업으로 운동 시설을 더 이상 쓸 수 없게 된 상황은 세 번째와 다섯 번째에 걸린다. 약속한 기간의 용역이 공급되지 않았고, 그래서 계약의 목적을 달성할 수 없게 된 경우다.
요건 두 가지 — 20만원과 3개월
신용카드로 결제한 경우는 법에서 간접할부계약이라고 부른다. 판매자와 소비자 사이의 계약, 그리고 카드사와 소비자 사이의 할부가 따로 있기 때문이다. 이때 카드사에 지급을 거절하려면 두 가지 요건이 붙는다.
| 결제 방식 | 할부항변권 |
|---|---|
| 신용카드 할부, 할부가격 20만원 이상 + 할부기간 3개월 이상 | 남은 할부금 지급 거절 가능 |
| 신용카드 할부지만 20만원 미만이거나 3개월 미만 | 요건에 미달 |
| 신용카드 일시불 | 할부금이 없어 이 권리의 대상이 아니다 |
| 현금·계좌이체 | 같음 — 판매자에게 직접 청구하는 문제가 된다 |
| 상행위를 목적으로 한 거래 | 적용에서 빠진다 |
“연회비를 할부로 나눠 내면 싸게 해 주겠다”는 권유가 결과적으로 소비자에게 이 요건을 채워 주는 셈이 되기도 한다. 반대로 할인을 더 받으려고 일시불이나 계좌이체로 한 번에 낸 경우에는 이 권리를 쓸 자리가 없다. 결제 수단이 상품권 유효기간이 지난 뒤의 환불 기준에서처럼 나중에 무엇을 요구할 수 있는지를 정해 버린다.
통지는 서면으로, 효력은 보낸 날부터
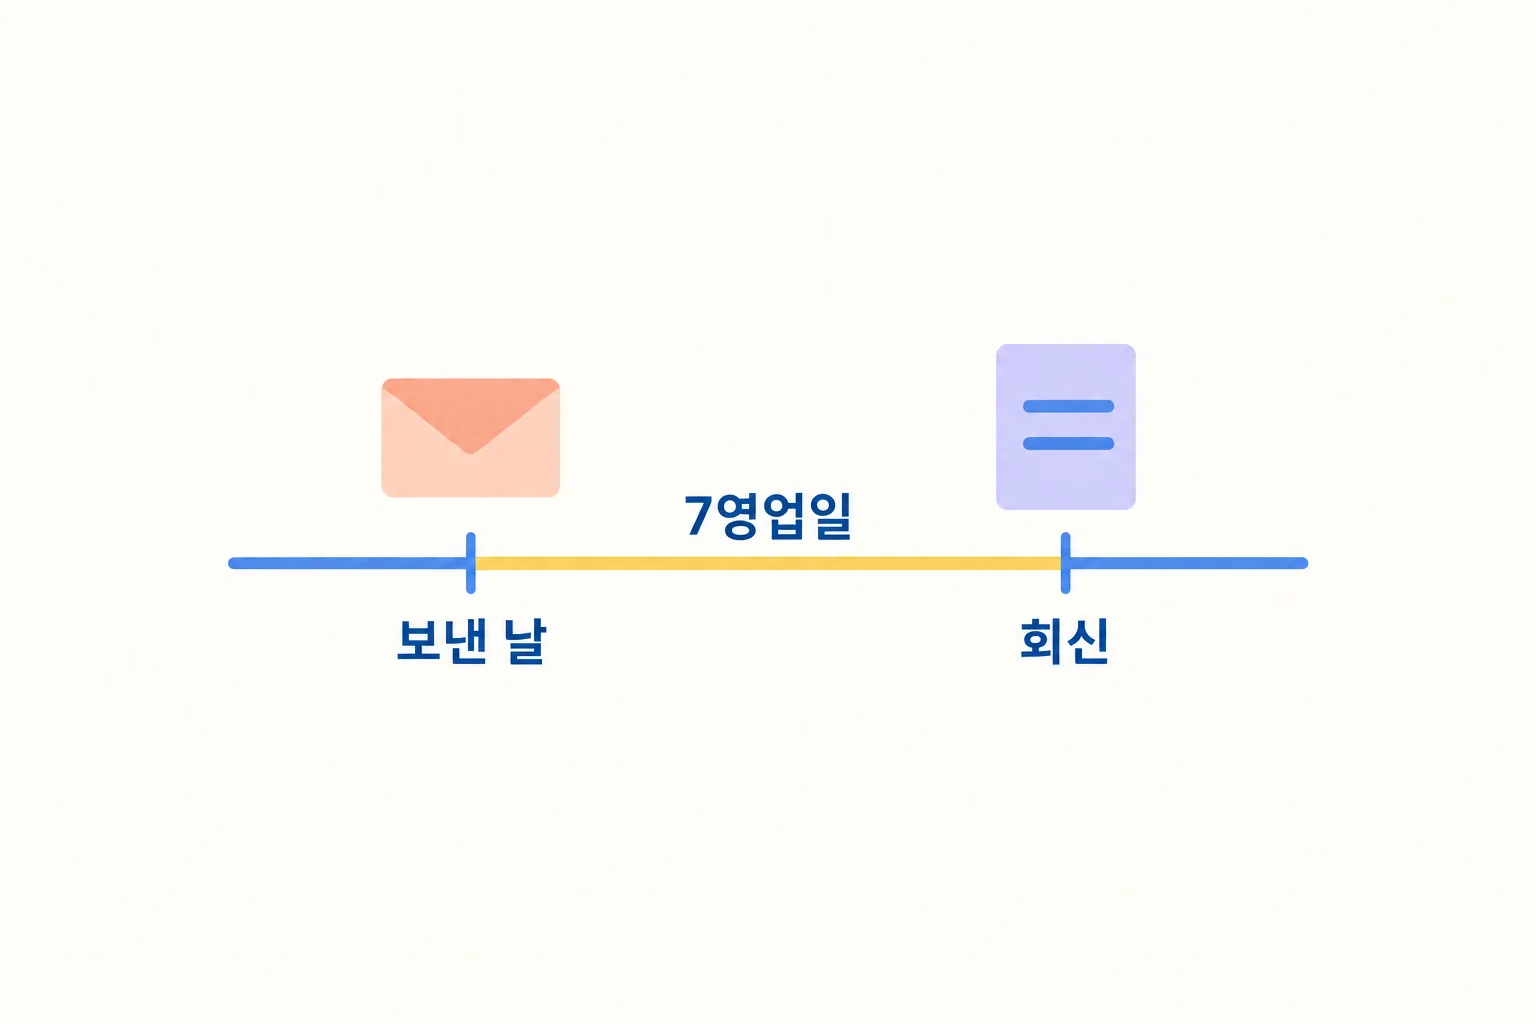
절차는 통지다. 카드사에 지급을 거절하겠다는 뜻을 알린 뒤 거절하는 순서이고, 법 제16조 제4항은 서면으로 하면 그 효력이 서면을 발송한 날에 생긴다고 정한다. 전화로만 말해 두면 언제 알렸는지가 남지 않으므로 서면이 기준이 된다.
받은 쪽에도 기한이 있다. 항변 사유에 해당하지 않는다고 볼 경우 서면을 받은 날부터 할부거래업자는 5영업일, 신용제공자인 카드사는 7영업일 안에 거절 의사를 서면으로 알려야 한다. 이 기한이 지나도록 아무 통지가 없으면 그만큼 분쟁의 기록이 소비자 쪽에 남는다.
같은 법에는 청약철회도 따로 있다(제8조). 계약서를 받은 날이나 용역을 공급받은 날부터 7일 이내에 쓰는 권리로, 기간이 짧은 대신 이유를 따지지 않는다. 계약 직후에 마음이 바뀐 경우는 청약철회, 한참 쓰다가 업체 쪽 사정으로 못 쓰게 된 경우는 항변권으로 갈린다.
오늘 뉴스의 숫자는 어디까지 확인된 것인가
기사에 나온 피해 규모는 291억 6,408만원 vs 2,910억원 두 숫자로 적혀 있는데, 둘은 성격이 다르다. 앞은 한국소비자원에 2018년 이후 실제로 접수된 피해구제 신청의 계약금액이고, 뒤는 업계가 “피해자 중 실제로 신고에 나서는 비율이 10% 미만”이라고 보고 그 금액을 열 배로 환산한 추정치다. 기사도 이를 추정치로 밝히고 있다.
확인된 쪽 숫자는 이렇다. 피해구제 신청 계약금액은 2018년 11억 3,418만원에서 2024년 54억 8,019만원으로 늘었고, 헬스장 폐업은 지난해 577곳으로 1990년 집계 이후 가장 많았다. 신청 건수는 2021년 3,224건에서 2025년 4,328건으로 5년 사이 34% 늘었다.
추산치를 그대로 인용하면 규모가 열 배로 보인다. 다만 신고율 가정이 맞는지는 확인된 바가 없으므로, 판단의 근거로는 앞쪽 숫자를 쓰는 편이 안전하다.
정리하면 — 할부항변권에서 확인할 네 가지
수치는 2026년 9월 24일 기준 현행 조문과 공개 자료를 따른다. 개별 사안은 한국소비자원(1372)이나 카드사 분쟁 창구의 확인이 필요하다.
- 결제 내역부터 본다: 할부인지 일시불인지, 할부가격이 20만원 이상인지, 할부기간이 3개월 이상인지.
- 무엇이 대상인지 구분한다: 거절할 수 있는 것은 남은 할부금이고, 이미 낸 금액은 이 권리로 돌아오지 않는다.
- 서면으로 남긴다: 효력은 서면을 발송한 날에 생기고, 카드사는 7영업일 안에 회신해야 한다.
- 다른 권리와 섞지 않는다: 계약 직후 7일 이내는 청약철회, 업체 사정으로 못 쓰게 된 경우는 항변권이다.
결제 수단을 고를 때 할인율만 보고 정하면 나중에 쓸 수 있는 권리가 달라진다. 신용카드 연회비를 해지 시점에 정산하는 방식과 마찬가지로, 조건은 계약할 때 이미 정해져 있다.
참고
- 국가법령정보센터 — 할부거래에 관한 법률 제16조(소비자의 항변권) https://www.law.go.kr/LSW/lsLawLinkInfo.do?chrClsCd=010202&lsId=000355&lsJoLnkSeq=1000447290&print=print
- 찾기쉬운 생활법령정보(법제처) — 신용카드 할부계약: 할부계약 철회 등 https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?popMenu=ov&csmSeq=585&ccfNo=3&cciNo=3&cnpClsNo=2
- 세계일보 2026-09-24 — [단독] ‘연회비 할부’ 유혹 뒤 기습 폐업… ‘헬스장 먹튀’ 피해 2910억 추산 https://www.segye.com/newsView/20260924500189
- 한국일보 2026-09-18 — 헬스장·필라테스 ‘선불 먹튀’ 4만 건 육박 https://www.hankookilbo.com/news/article/A2026091815290000816