4세대 실손보험 비급여 보험금 100만원 넘으면 다음 갱신 특약료가 두 배
4세대 실손보험 비급여 특약은 직전 1년 비급여 보험금이 100만원 이상이면 갱신 보험료가 두 배, 300만원 이상이면 네 배가 된다. 5세대는 같은 등급표를 비중증 특약에만 쓰고 자기부담률이 50%라 같은 진료비에서 등급이 더 늦게 오른다.

 플로우디즘
4세대 실손보험 비급여 특약은 직전 1년 비급여 보험금이 100만원 이상이면 갱신 보험료가 두 배, 300만원 이상이면 네 배가 된다. 5세대는 같은 등급표를 비중증 특약에만 쓰고 자기부담률이 50%라 같은 진료비에서 등급이 더 늦게 오른다.
위고비 처방 기준은 국내 비만 판정선인 BMI 25가 아니라 30이고, 동반질환이 있으면 27이다. 29일께 처방이 시작되는 국산 에페는 같은 선을 쓰되 당뇨를 동반한 환자가 허가 대상에서 빠진다.
옷장 정리함은 공급사마다 바깥 깊이가 44.5cm, 50cm, 53cm, 55cm, 65cm로 갈린다. 옷장 안쪽 깊이와 문 열림 폭, 행거 아래 높이를 어떤 순서로 재고 어느 규격에 맞추는지 공급사 치수표로 정리했다.
같은 연금저축보험도 공시이율 기준 월 79만원, 최저보증이율 기준 월 53만원으로 연금이 갈린다. 가입설계서 숫자가 무엇을 가정했는지와 이율·배당·세금이 연금을 바꾸는 지점을 금감원 분쟁 사례로 풀었다.
건강보험 진료의뢰서(요양급여의뢰서)에는 법으로 정한 유효기간이 없다. 대신 적힌 진료과, 서류 종류, 제출 시점이 대학병원 보험 적용을 가른다. 요양급여 기준 규칙 제2조·제6조와 상급종합병원 안내로 정리했다.
지역가입자 건강보험료는 11월에 바뀌고, 1~10월에는 전전년도 소득이 붙는다. 그래서 소득과 보험료 사이가 길게는 33개월 벌어진다. 지금 쓸 수 있는 조정·정산 신청과 공단이 검토하는 직권 정산이 무엇을 바꾸는지 정관과 공단 안내로 풀었다.
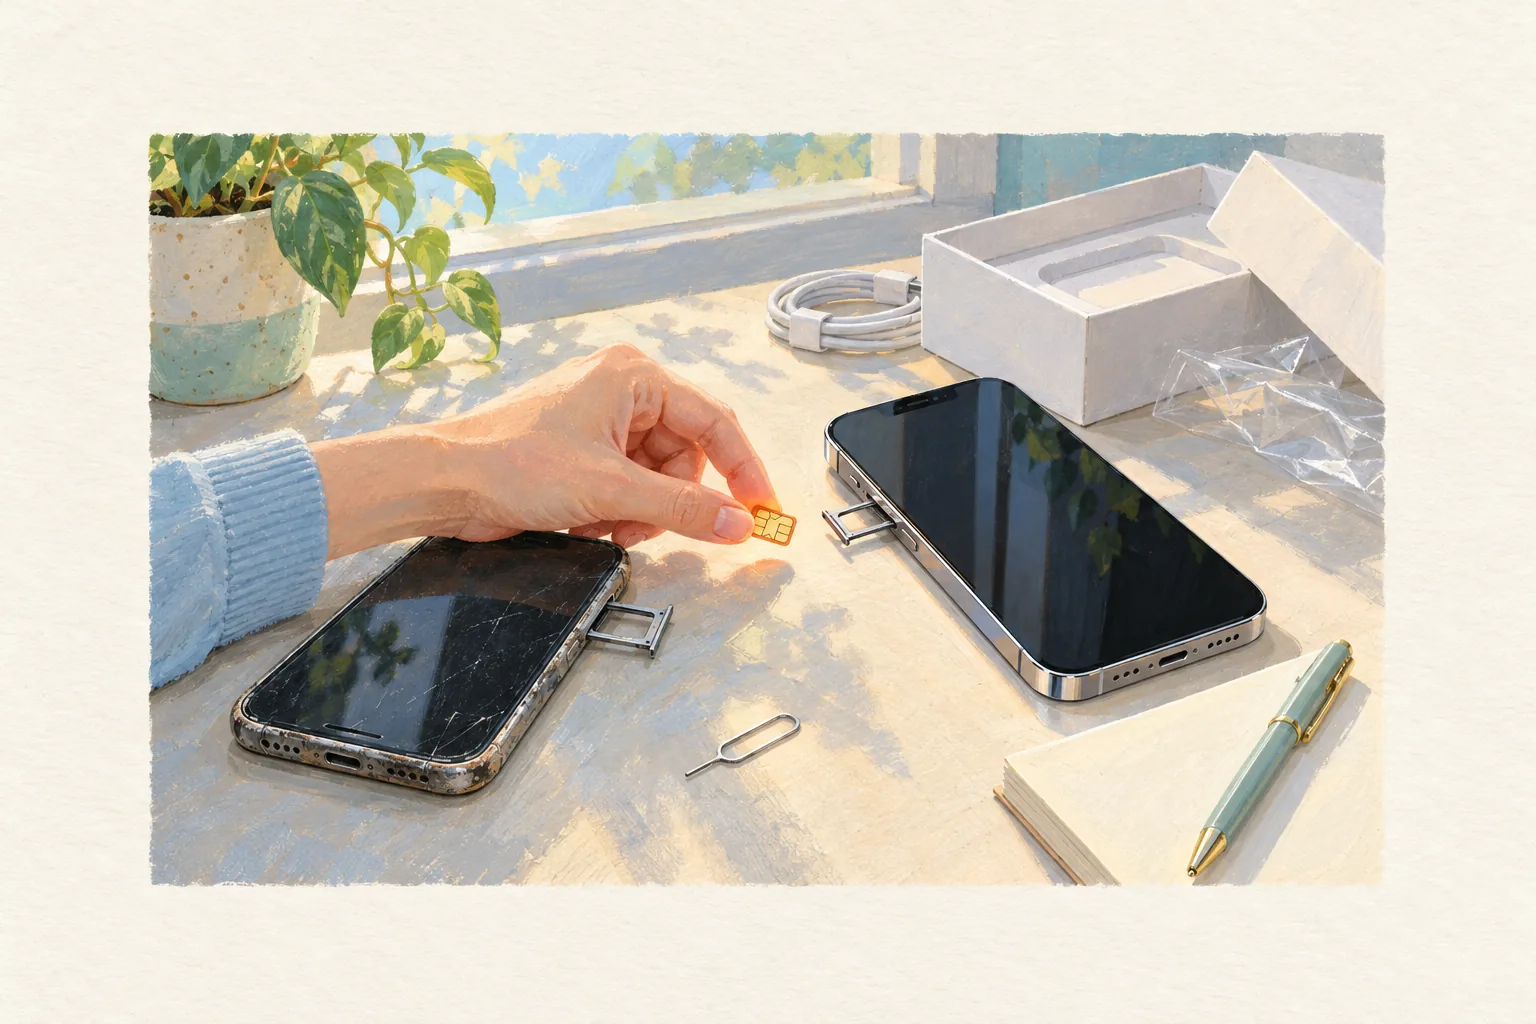
같은 통신사·같은 번호면 자급제폰에 쓰던 유심을 옮겨 끼우는 것으로 끝나고, 번호이동·신규는 유심을 사서 셀프개통을 신청해야 한다. 개통 전 IMEI·분실도난·SIM 잠금 확인과 선택약정 25%를 따로 신청하는 경로를 통신사 공식 안내로 정리했다.
단일종목 레버리지 상품은 한 종목에 자산 전부를 담을 수 있게 시행령을 바꿔 만들어 이름에 ETF를 못 쓰고, 처음 거래하려면 교육 2시간과 기본예탁금 1천만원이 필요하다. 대상 종목 기준과 20% 하락 뒤 20% 반등에도 16% 손실이 나는 계산을 금융위원회 자료로 정리했다.
실손보험은 가입 연월만 알면 세대가 정해지고, 그보다 먼저 갈리는 것은 재가입 조건이다. 2024년 말 실손 계약의 약 47.5%는 재가입 조건이 없어 11월부터 6개월 열리는 전환 할인의 대상이 된다. 세대별 판매 시기·자기부담률·재가입 주기를 금융위원회 자료로 정리했다.
다운 패딩 제조사들은 압축 보관을 이동할 때 1~2주까지로 보고, 시즌 보관은 부풀린 채로 하라고 안내한다. 패딩 압축팩을 써도 되는 경우와 아닌 경우, 압축된 다운을 되살리는 건조 조건, 옷장 1m에 걸리는 벌 수를 공급사 표기 기준으로 정리했다.