연금저축보험 설계서 연금액은 약속이 아니라 가정이다
같은 연금저축보험도 공시이율 기준 월 79만원, 최저보증이율 기준 월 53만원으로 연금이 갈린다. 가입설계서 숫자가 무엇을 가정했는지와 이율·배당·세금이 연금을 바꾸는 지점을 금감원 분쟁 사례로 풀었다.

같은 연금저축보험도 공시이율 기준 월 79만원, 최저보증이율 기준 월 53만원으로 연금이 갈린다. 가입설계서 숫자가 무엇을 가정했는지와 이율·배당·세금이 연금을 바꾸는 지점을 금감원 분쟁 사례로 풀었다.
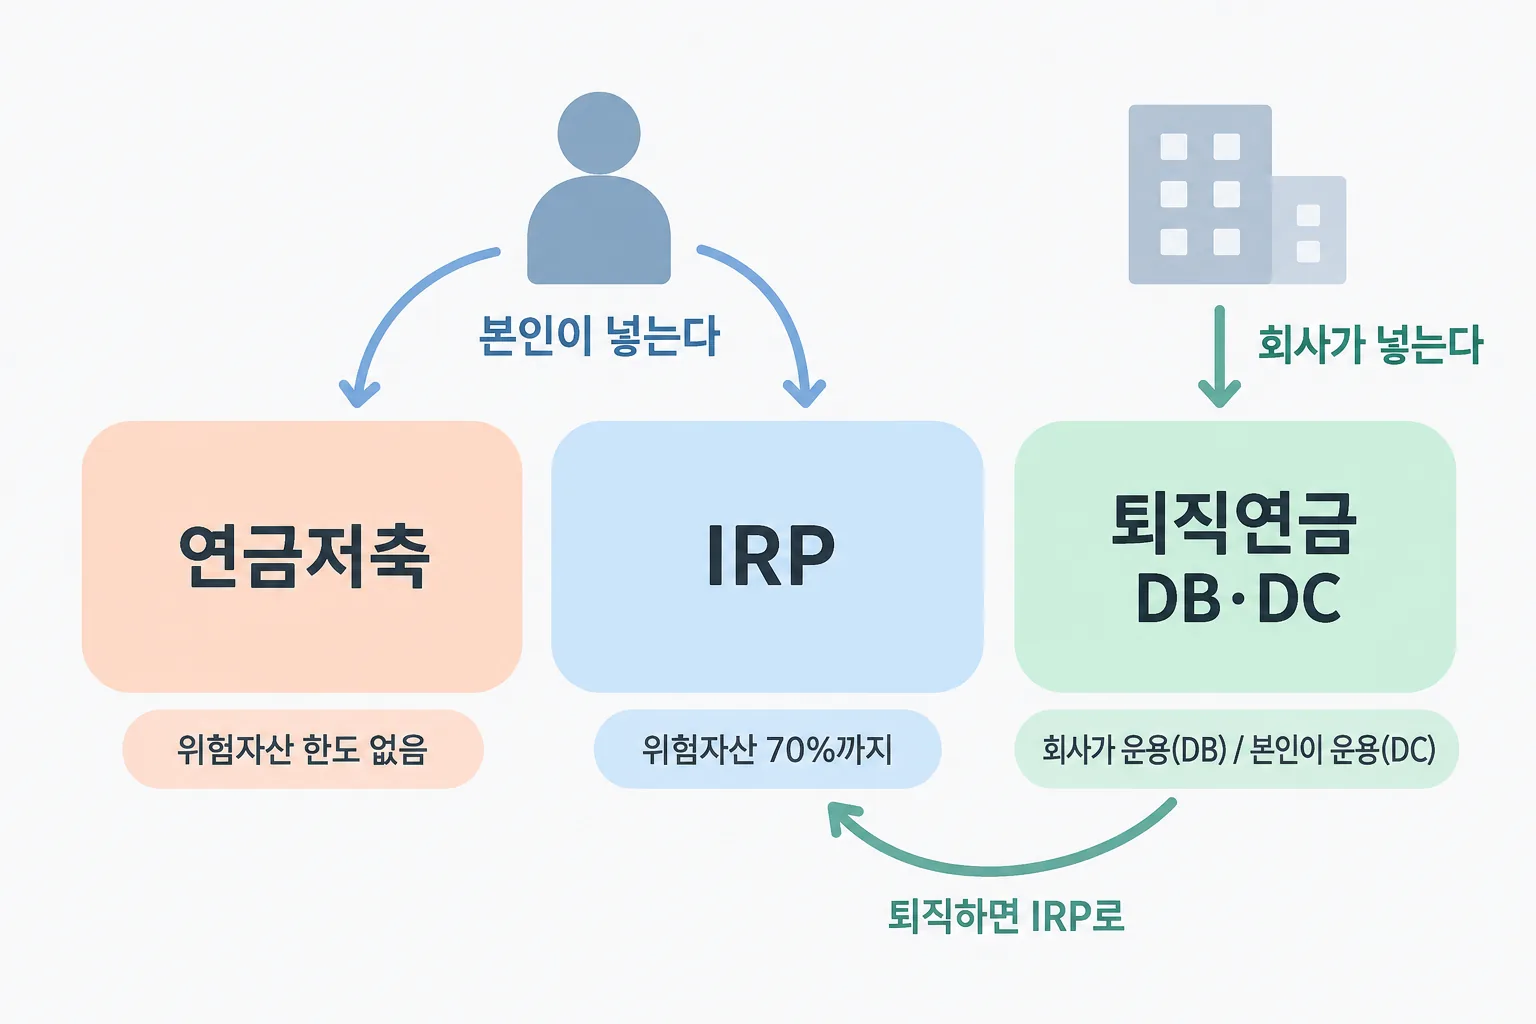
연금저축 IRP 차이는 가입 자격, 위험자산 70% 한도, 중도인출 조건에서 먼저 갈리고 세액공제 600만원·900만원은 그 위에 얹힌다. 한 계좌 안의 돈이 세 층으로 나뉘어 인출 순서와 세금이 정해지는 구조까지 정리했다.
월세 세액공제는 총급여액과 종합소득금액을 동시에 보고, 부양가족 기본공제의 총급여 500만원은 환산값이 아니라 별도 특례다. 공제마다 어느 소득 기준을 보는지 조문으로 정리했다.