
연금저축보험 가입설계서에 적힌 연금액은 가입할 때의 이율이 연금이 끝날 때까지 그대로 간다고 가정한 예상치다. 이율이 내려가면 연금도 같이 줄고, 배당금은 아예 보증 대상이 아니다. 1990년대 후반 가입자 한 사람은 해마다 약 900만원으로 안내받은 배당금이 실제로는 약 19만원이라는 통지를 받았다.
금융감독원이 21일 이런 분쟁 사례를 묶어 「안정적인 노후생활을 위한 소비자 유의사항」을 냈고, 파이낸셜뉴스 등이 22일 이를 전했다. 연금저축 적립금은 2026년 2분기에 224조8천억원으로 늘었다. 예상과 실제가 왜 벌어지는지는 설계서 숫자가 무엇을 가정했는지부터 봐야 한다.
설계서의 연금액은 무엇을 가정한 숫자인가
금리연동형 연금저축보험은 낸 보험료(적립 부분)를 적용이율로 굴려 적립금을 만들고, 그 적립금으로 연금을 계산한다. 적용이율은 시중금리에 따라 보험사가 바꾸는 이율이라 가입 뒤에도 움직인다. 금감원 설명대로 설계서 금액은 「가입 당시 적용이율이 5%면 연금 종료일까지 5%로 고정된다는 가정」으로 뽑은 값이다.
금감원이 든 첫 사례가 그 가정이 깨진 경우다. 90년대 후반 가입 때 적용이율은 11.25%였는데, 저금리가 이어지며 상품이 정한 바닥인 4.0%(최저보증이율)까지 내려왔다. 20년 넘게 4%로 굴러간 적립금은 11%대로 그린 설계서의 절반에도 못 미쳤다. 설계서가 틀린 것이 아니라, 처음부터 확정액이 아니었던 것이다.
공시이율·최저보증이율·배당금은 각각 무엇을 지키나
연금저축보험의 연금은 세 가지 숫자에 걸려 있고, 보증 범위가 서로 다르다.
| 구분 (금감원·상품요약서 기준, 2026-10) | 무엇인가 | 보증되나 |
|---|---|---|
| 공시이율(적용이율) | 보험사가 정해 적립금에 붙이는 이율. 매월 1일 바뀌는 상품도 있다 | 보증 안 됨, 매월·분기·연 단위로 변동 |
| 최저보증이율 | 공시이율이 아무리 내려가도 적립금에 붙는 바닥 이율 | 기본연금(적립금)에 대해서만 보증 |
| 계약자 배당금 | 유배당 상품에서 증액연금·가산연금으로 더해지는 몫 | 보증 안 됨, 보험사 경영성과에 따라 매년 변동 |
900만원과 19만원 사례가 셋째 줄이다. 그 배당금은 정기예금이율과 상품 예정이율의 차이에서 나오는 금리차배당이었고, 설계서는 그 차이가 끝까지 유지된다고 가정해 계산했다. 가입자는 최저보증이율이 배당에도 적용된다고 주장했지만, 금감원은 기본연금에 적용되는 최저보증이율이 배당금까지 지킨다고 보기는 어렵다고 봤다.
지금 파는 연금저축보험으로 보면 차이는 얼마나 되나
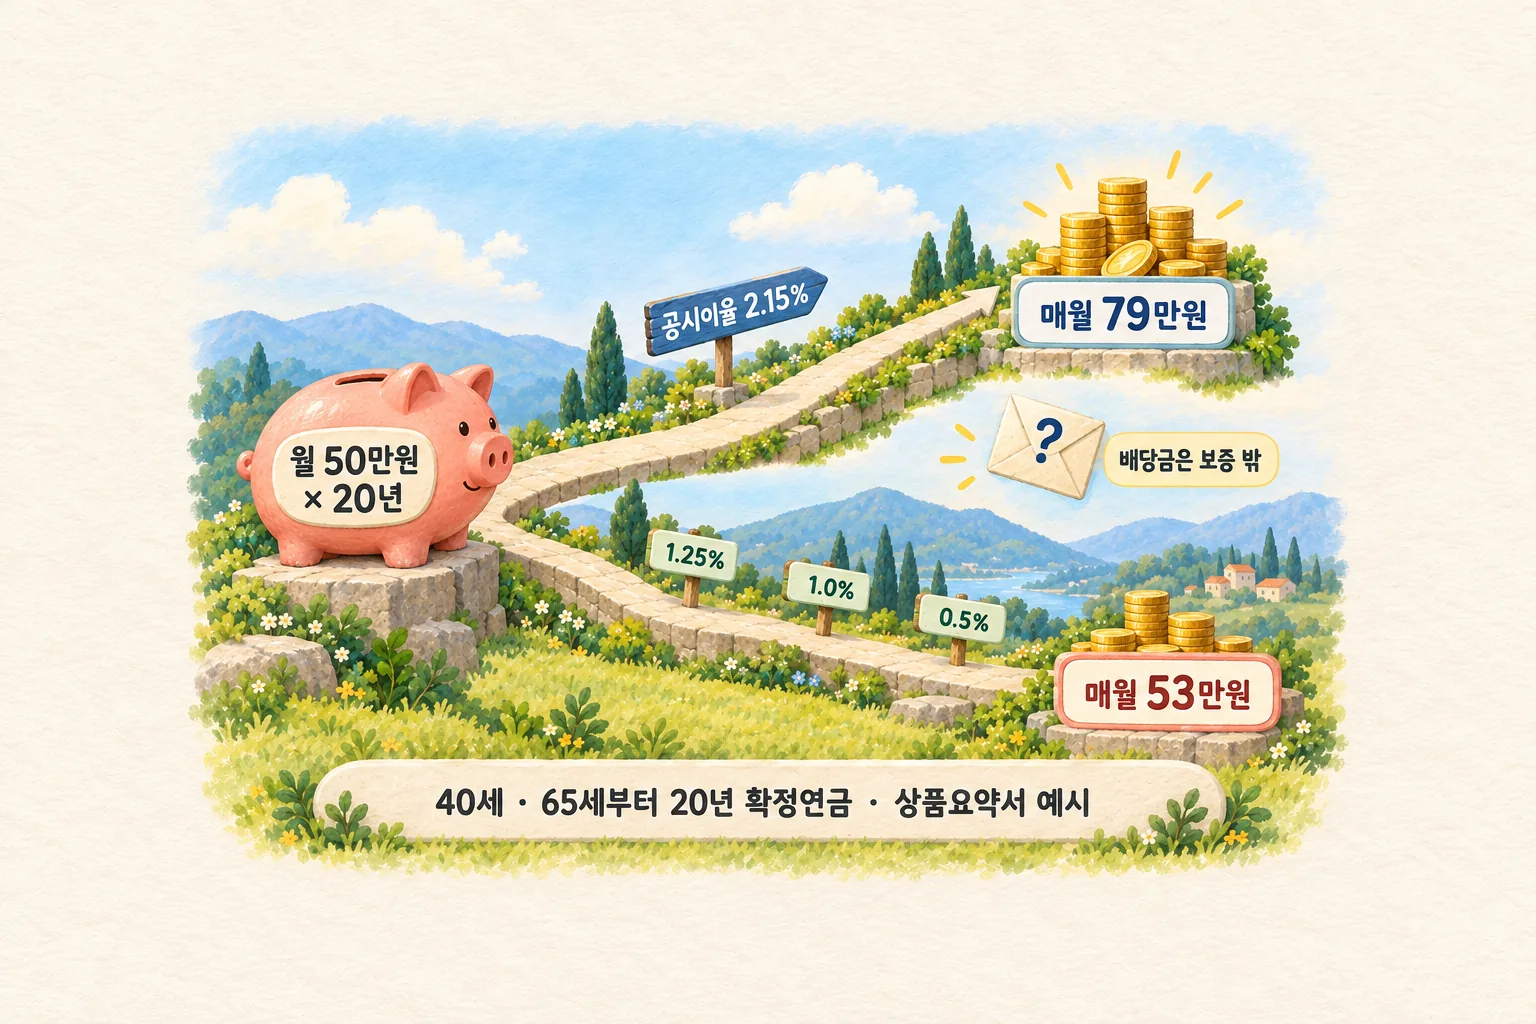
옛 계약만의 일이 아니다. 2026년 1월 제작된 ABL생명 「연금저축나이스플랜연금보험 2601」 상품요약서는 같은 계약을 두 이율로 나란히 예시한다. 이 상품의 최저보증이율은 계약 후 5년 이하 연 1.25%, 5년 초과 10년 이하 1.0%, 10년 초과 0.5%이고, 공시이율은 2025년 12월 기준 2.15%다.
| 40세 남성, 월 50만원 20년납, 65세 개시 (상품요약서 예시, 2026-01 제작) | 공시이율 2.15% 유지 가정 | 최저보증이율 가정 |
|---|---|---|
| 연금 개시 때 일시금 | 15,642만원 | 12,346만원 |
| 확정연금형 20년 | 매월 79만원 | 매월 53만원 |
| 확정연금형 10년 | 매월 143만원 | 매월 104만원 |
| 종신연금형 10년 보증 | 매월 55만원 | 매월 33만원 |
낸 보험료는 1억2천만원으로 같은데 이율 가정 하나로 20년 확정형 월 연금이 26만원 갈린다. 요약서는 두 예시 아래에 「실제 연금지급액은 공시이율 변동 및 계약관리비용 차감 등에 따라 예시보다 더 적게 지급될 수 있다」고 적어 두었다. 대신 이 상품은 연금 개시 시점 적립금을 납입 보험료의 100.1%로 받쳐 두는 최저보증금액을 따로 둔다. 가입 전에 볼 숫자는 공시이율 예시가 아니라 최저보증이율 예시다.
받기 시작한 뒤와 해지할 때 연금이 줄어드는 경우
연금을 받기 시작해도 금액은 고정되지 않는다. 확정기간형은 개시 때 이율로 남은 기간 연금을 계산한 뒤 매년 계약해당일에 그때 이율로 다시 계산한다. 금감원 사례에는 전년보다 연금이 약 4만원 줄어 민원을 낸 가입자가 있었다. 또 다른 가입자는 2015년부터 월 약 32만원을 받다가 2021년부터 인출 순서상 과세 대상 적립금이 나오기 시작해 연금소득세가 붙으면서 월 약 30만원이 됐다.
중도에 해지하거나 인출하면 세액공제받은 납입금과 운용수익에 기타소득세 16.5%가 붙는다. 소득세법 시행령 제20조의2가 정한 부득이한 사유면 연금소득세 3.3~5.5%로 낮아지지만, 사유가 확인된 날부터 6개월 안에 서류를 금융회사에 내야 한다.
| 부득이한 인출 사유 (소득세법 시행령 제20조의2, 2025-12-30 개정 기준) | 인출 한도 |
|---|---|
| 천재지변, 가입자의 사망·해외이주 | 없음 |
| 가입자의 파산선고·개인회생절차 개시 결정 | 없음 |
| 금융회사의 영업정지·인허가 취소·해산결의·파산선고 | 없음 |
| 가입자나 부양가족이 질병·부상으로 3개월 이상 요양 | 있음 (의료비·간병비 등 재정경제부령 금액 이내) |
| 사회재난으로 15일 이상 입원치료가 필요한 피해 | 있음 (같은 기준) |
금감원 사례에는 배우자가 숨진 뒤 6개월이 지나 해지해 기타소득세가 붙은 경우와, 3개월 요양 사유로 해지했지만 한도를 넘은 금액에 16.5%가 붙은 경우가 함께 실렸다. 연금계좌 전체의 세제 구조는 연금저축과 IRP가 갈리는 조건에서, 연금액이 기금 성과에 묶이는지는 국민연금 수익률과 연금액에서 따로 다뤘다.
연금저축보험 안내장에서 먼저 확인할 다섯 가지
연금 개시 안내장을 받았거나 가입을 고민 중이라면 아래 순서로 본다.
- 상품이 금리연동형인지 확인한다. 금리확정형이면 가입 때 이율이 끝까지 가고, 연동형이면 공시이율을 따라 움직인다.
- 지금 적용되는 공시이율과 경과 기간별 최저보증이율을 보험사 홈페이지 공시실이나 생명보험협회 공시실에서 확인한다.
- 설계서·요약서에서 최저보증이율 기준 예시의 연금액을 기준선으로 삼는다.
- 유배당 상품이면 설계서의 배당금 예시를 연금액에서 빼고 본다. 배당은 보증 대상이 아니다.
- 다른 회사 연금저축으로 옮길 생각이면 약관대출·압류·질권이 있거나 이미 연금을 받는 중인지 먼저 본다. 이 경우 계좌이체가 제한되고, 일부 금액만 옮기는 것도 안 된다.
연금저축보험의 연금은 공시이율이 정하는 몫과 최저보증이율이 지키는 몫, 보증 밖의 배당 몫으로 나뉜다. 안내받은 금액이 셋 중 어디에서 나왔는지 갈라 보면 줄어든 이유와 남은 선택지가 같이 보인다.
> 이 글은 상품 구조를 설명하기 위한 일반 정보이며 투자 권유가 아닙니다. 내 계약의 적용이율·최저보증이율·예상 연금은 가입한 보험사나 금융감독원 통합연금포털에서 확인하세요.
참고
- 금융감독원 보도자료, 안정적인 노후생활을 위한 소비자 유의사항 안내, 2026-10-21: https://www.fss.or.kr/fss/bbs/B0000188/view.do?nttId=243106&menuNo=200218
- 소득세법 시행령 제20조의2(의료 목적 또는 부득이한 인출의 요건 등)·제40조의4(연금계좌의 이체), 국가법령정보센터: https://www.law.go.kr/법령/소득세법시행령/제20조의2
- ABL생명, 연금저축나이스플랜연금보험 2601 상품요약서(2026-01-01 제작): https://abllife.co.kr/cms/prdt/anutSav/__icsFiles/afieldfile/2026/01/06/연금저축나이스플랜연금2601_20260101.pdf
- 금융감독원 통합연금포털: https://100lifeplan.fss.or.kr/
- 생명보험협회 공시실: https://pub.insure.or.kr/
- 파이낸셜뉴스, 900만원 나온다더니 고작 19만원?…연금보험 가입자들 ‘날벼락’, 2026-10-22: https://n.news.naver.com/mnews/article/014/0005592770