
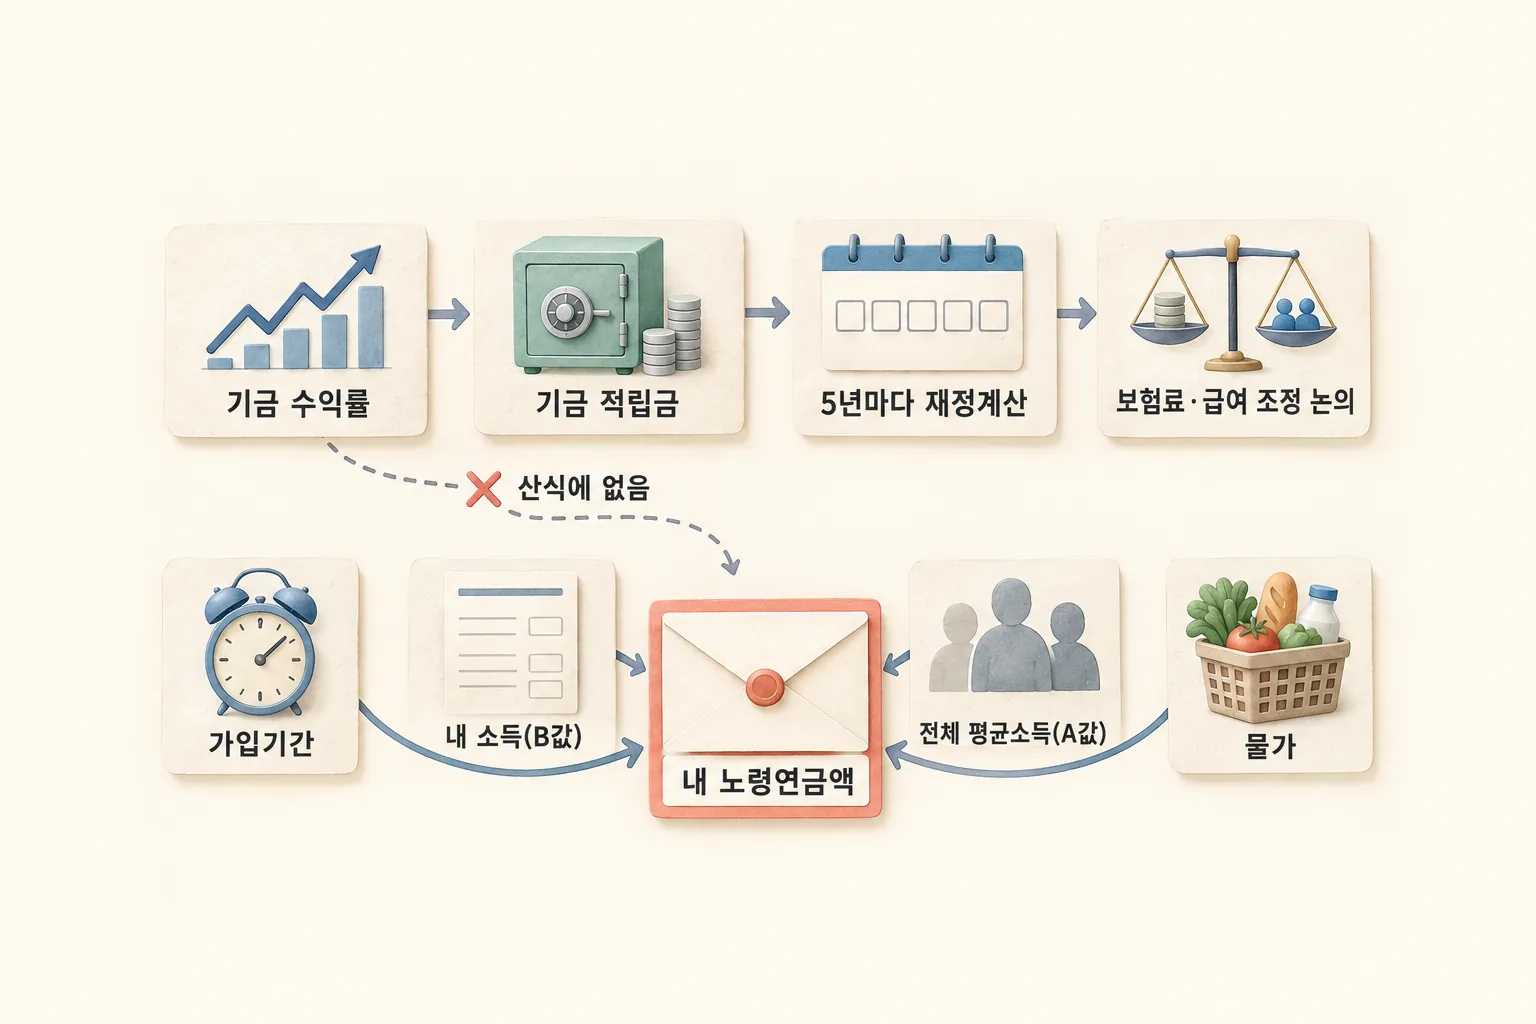
국민연금 수익률이 떨어져도 이미 정해진 내 노령연금 계산식은 바뀌지 않는다. 국민연금법 제51조가 정한 기본연금액 산식에는 가입기간, 내 소득, 가입자 전체의 평균소득, 물가가 들어가고 기금 운용 수익률은 들어가지 않는다. 수익률이 움직이는 것은 기금이 언제까지 버티느냐, 그리고 그에 따라 앞으로 보험료와 급여를 어떻게 조정하느냐다.
18일 SBS는 국민연금이 5% 이상 지분을 가진 상장사 287곳의 평가액이 6월 말 515조 9천억 원에서 10월 15일 333조 5천억 원으로 182조 원 넘게 줄었다고 전했다. 「내 연금이 줄어드는 것 아니냐」는 질문이 따라붙는 숫자다. 연금액이 무엇으로 정해지는지부터 본다.

국민연금 수익률은 내 연금액 계산식에 들어가나
들어가지 않는다. 국민연금은 낸 돈을 굴린 결과만큼 받는 적립식 상품이 아니라, 법이 정한 산식으로 급여를 정하는 확정급여 구조다. 회사가 퇴직급여를 계산해 주는 퇴직연금 DB형과 같은 갈래이고, 운용 손익은 개인 계좌가 아니라 기금 전체가 진다.
| 노령연금액을 정하는 요소 (국민연금법 2026-06-17 시행본) | 근거 | 기금 수익률이 영향을 주나 |
|---|---|---|
| 가입자 전체의 최근 3년 평균소득월액 (A값) | 제51조 제1항 제1호 | 주지 않음 |
| 내 가입기간 평균 기준소득월액, 재평가율로 현재가치 환산 (B값) | 제51조 제1항 제2호 | 주지 않음 |
| 소득대체율 계수 1천분의 1,290 (2026-01-01 이후 가입기간) | 제51조 제1항, 2025-04-02 개정 | 주지 않음 |
| 가입기간 20년 초과 1년마다 5% 가산 | 제51조 제1항 단서 | 주지 않음 |
| 받기 시작한 뒤 매년 전국소비자물가변동률만큼 조정 | 제51조 제2항 | 주지 않음 |
계수 1,290은 2025년 개정으로 바뀐 값이다. 부칙 제5조에 따라 2026년 1월 1일 전의 가입기간은 종전 규정으로 계산하고, 그 뒤의 가입기간부터 새 계수가 붙는다. 국민연금법 제3조의2는 2025년 개정으로 국가가 연금급여의 「안정적이고 지속적인 지급을 보장」해야 한다고 적었다.
182조 원은 무엇이 줄어든 숫자인가
기금 전체가 아니라 지분 5% 이상을 신고한 상장사 287곳의 평가액이다. 6월 말과 10월 15일 두 시점의 주가로 잰 값이라 아직 판 주식의 손실이 확정된 것도 아니다. 보도에 따르면 감소분 중 SK하이닉스와 삼성전자가 약 131조 원으로 72%를 차지했다.
비교할 기금 전체 크기는 국민연금기금운용본부가 공시한다. 2026년 7월 말 기금적립금은 1,684.2조 원, 1988년부터 2026년 7월 말까지 쌓인 운용수익금은 1,188.4조 원, 1988~2025년 연평균 누적수익률은 8.04%다. 국내주식은 이 가운데 한 자산군이고, 채권·해외주식·대체투자가 나머지를 이룬다.
기금운용본부는 국내주식 평가손 같은 단기 숫자보다 자산군별 포트폴리오와 수익률을 매달 따로 공시한다. 분기 수익률을 보려면 그 공시를 기다리는 편이 정확하다.
수익률이 바꾸는 것은 기금이 버티는 기간이다
기금 수익률은 연금액이 아니라 기금의 수지에 들어간다. 국민연금법 제4조는 보건복지부장관이 5년마다 재정을 계산해 재정 전망과 보험료 조정, 기금 운용 계획을 세우도록 하고, 같은 조 제3항은 장기 재정 균형과 경제사정에 맞춰 보험료·급여액·수급 요건을 조정하도록 한다. 수익률이 오래 낮으면 이 재정계산에서 기금 소진 시점이 당겨지고, 그것이 다음 개혁 논의의 출발점이 된다.
숫자로 보면 이렇다. 2026년 1월 보건복지부가 공개한 국민연금공단 업무계획은 연평균 수익률을 5.5%로 가정하고, 수익률을 1%포인트 높이면 기금 소진 시점을 7년 늦출 수 있다고 봤다고 보도됐다. 한 분기 평가액의 등락이 아니라 수십 년 평균이 이 계산의 단위다.
지금 내 쪽에서 실제로 바뀌는 것
수익률 뉴스와 별개로 2026년부터 이미 바뀌고 있는 것은 보험료율이다. 제88조 본문은 13%(사업장가입자는 본인·사용자 각 6.5%)이고, 부칙 제4조가 2032년까지 해마다 0.5%포인트씩 올리는 경과 비율을 정했다.
| 연도 | 전체 보험료율 | 사업장가입자 본인 부담 | 근거 |
|---|---|---|---|
| 2026년 | 9.5% | 4.75% | 부칙 제4조 |
| 2027년 | 10.0% | 5.0% | 부칙 제4조 |
| 2028년 | 10.5% | 5.25% | 부칙 제4조 |
| 2030년 | 11.5% | 5.75% | 부칙 제4조 |
| 2032년 | 12.5% | 6.25% | 부칙 제4조 |
| 2033년부터 | 13.0% | 6.5% | 제88조 제3항·제4항 |
지역가입자·임의가입자는 같은 비율을 혼자 낸다. 내 연금을 크게 움직이는 것은 이 보험료와 가입기간, 그리고 연금계좌 같은 사적 연금으로 무엇을 더 채우느냐다. 국민연금 밖의 노후 계좌는 연금저축·IRP가 갈리는 조건에서 다뤘다.
국민연금 수익률 뉴스를 볼 때 확인할 네 가지
- 무엇의 숫자인가. 지분 5% 이상 종목의 평가액인지, 국내주식 자산군 전체인지, 기금 전체 수익률인지 먼저 본다.
- 기간이 어디까지인가. 분기 말이 아닌 특정 날짜까지의 평가액이면 다음 공시에서 달라질 수 있다.
- 내 연금액 산식과 연결되는가. 제51조 산식에는 수익률이 없다. 연결되는 것은 다음 재정계산과 그 뒤의 개혁 논의다.
- 보험료율 경과표를 함께 본다. 지금 내 월급에서 빠지는 금액을 바꾸는 것은 부칙 제4조의 연도별 비율이다.
> 이 글은 제도 설명을 위한 일반 정보이며 투자 권유가 아닙니다. 개인별 예상 연금액은 국민연금공단 「내 곁에 국민연금」에서 확인하세요.
참고
- 국민연금법 제3조의2·제4조·제51조·제88조, 부칙(법률 제20903호, 2025-04-02) 제1조·제4조·제5조 (시행 2026-06-17 본): https://www.law.go.kr/법령/국민연금법
- 국민연금기금운용본부, 기금적립금·운용수익금·연평균 누적수익률 (2026년 7월 말·2025년 말 기준): https://fund.nps.or.kr/main.do
- 국민연금기금운용본부 기금공시, 자산군별 포트폴리오 운용 현황 및 수익률(2026.7월), 주식 대량보유 내역(2026. 3분기): https://fund.nps.or.kr/impa/edwmpblnt/getOHEF0006M0.do
- SBS, 국민연금 3분기 평가액 182조↓…7분기 만에 감소세, 2026-10-18: https://news.sbs.co.kr/news/endPage.do?news_id=N1008803110
- SBS Biz, 국민연금, AI 활용 등 ‘수익률 1%p’ 끌어올리기로 고갈 7년 늦춘다, 2026-01-23: https://biz.sbs.co.kr/amp/article/20000286883