연금저축 IRP 차이, 세액공제보다 먼저 갈리는 세 가지 조건
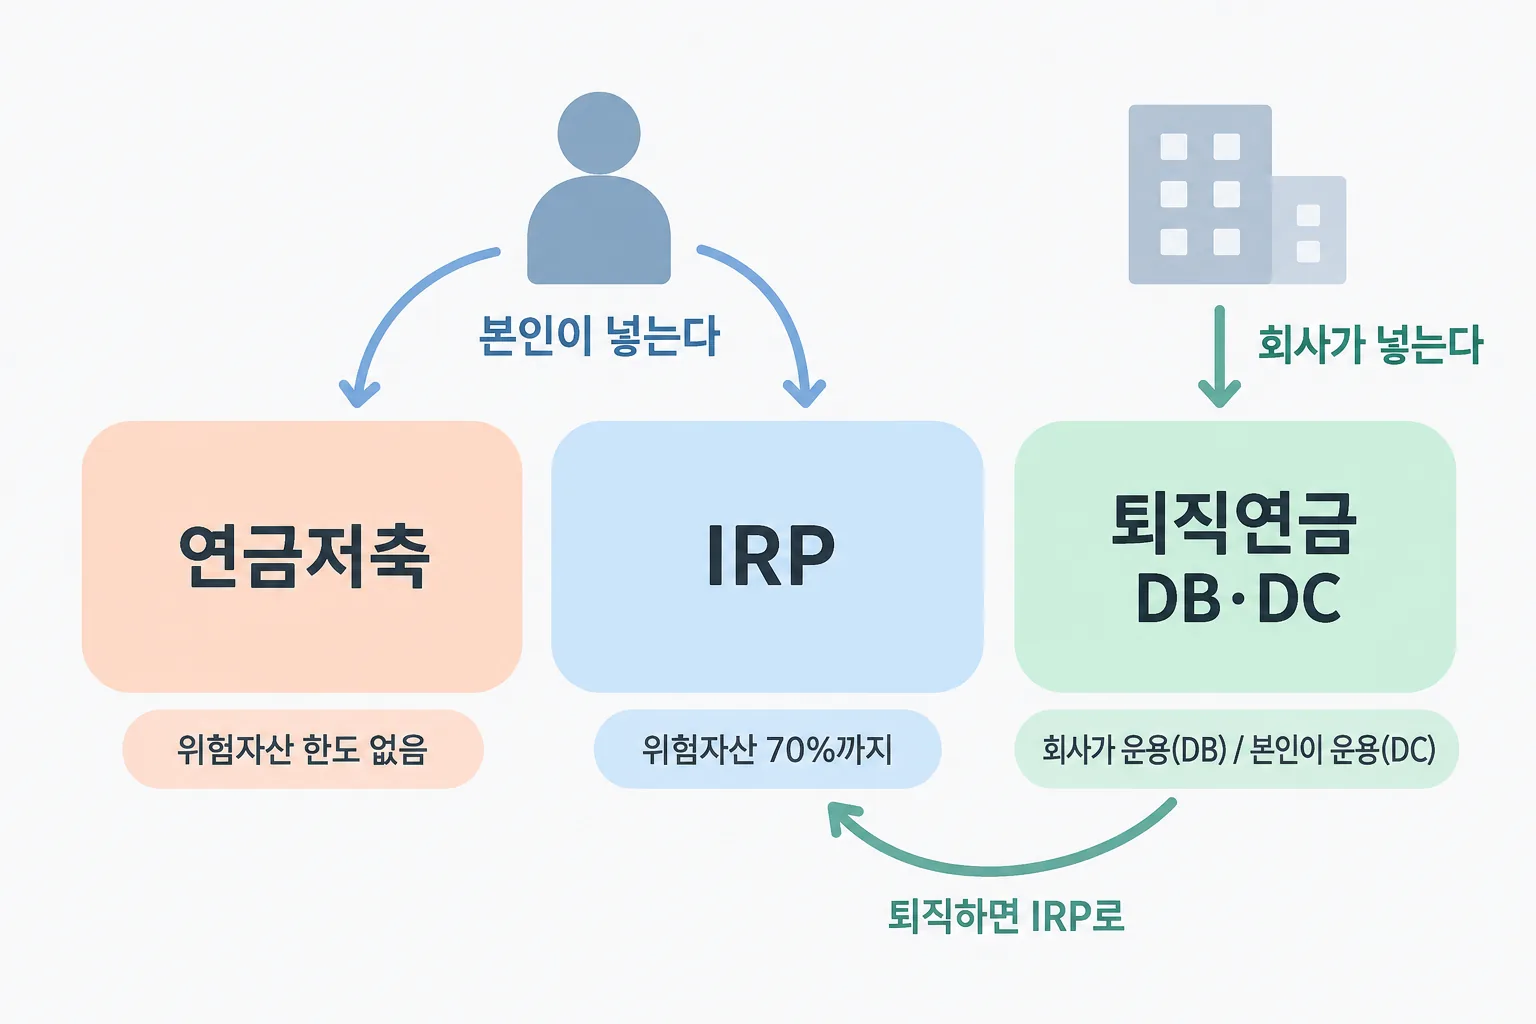
연금저축 IRP 차이는 가입 자격, 위험자산 70% 한도, 중도인출 조건에서 먼저 갈리고 세액공제 600만원·900만원은 그 위에 얹힌다. 한 계좌 안의 돈이 세 층으로 나뉘어 인출 순서와 세금이 정해지는 구조까지 정리했다.

연금저축 IRP 차이는 가입 자격, 위험자산 70% 한도, 중도인출 조건에서 먼저 갈리고 세액공제 600만원·900만원은 그 위에 얹힌다. 한 계좌 안의 돈이 세 층으로 나뉘어 인출 순서와 세금이 정해지는 구조까지 정리했다.

퇴직연금 로보어드바이저는 소득이 있으면 누구나 IRP 계좌로 가입할 수 있지만 일임 한도가 연 900만원이고 남은 한도는 다음 해로 넘어간다. 수수료가 두 층으로 붙는 구조와 코스콤 테스트베드 수익률 공시를 읽는 기준을 정리했다.
연금수령연차는 IRP에 돈을 넣어둔 기간이 아니라 실제로 연금을 꺼내 쓴 햇수를 센다. 2026년부터 20년 초과 구간이 생겨 세 구간으로 갈렸고, 2013년 3월 이전 가입자는 1년차가 아닌 6년차부터 기산한다.