
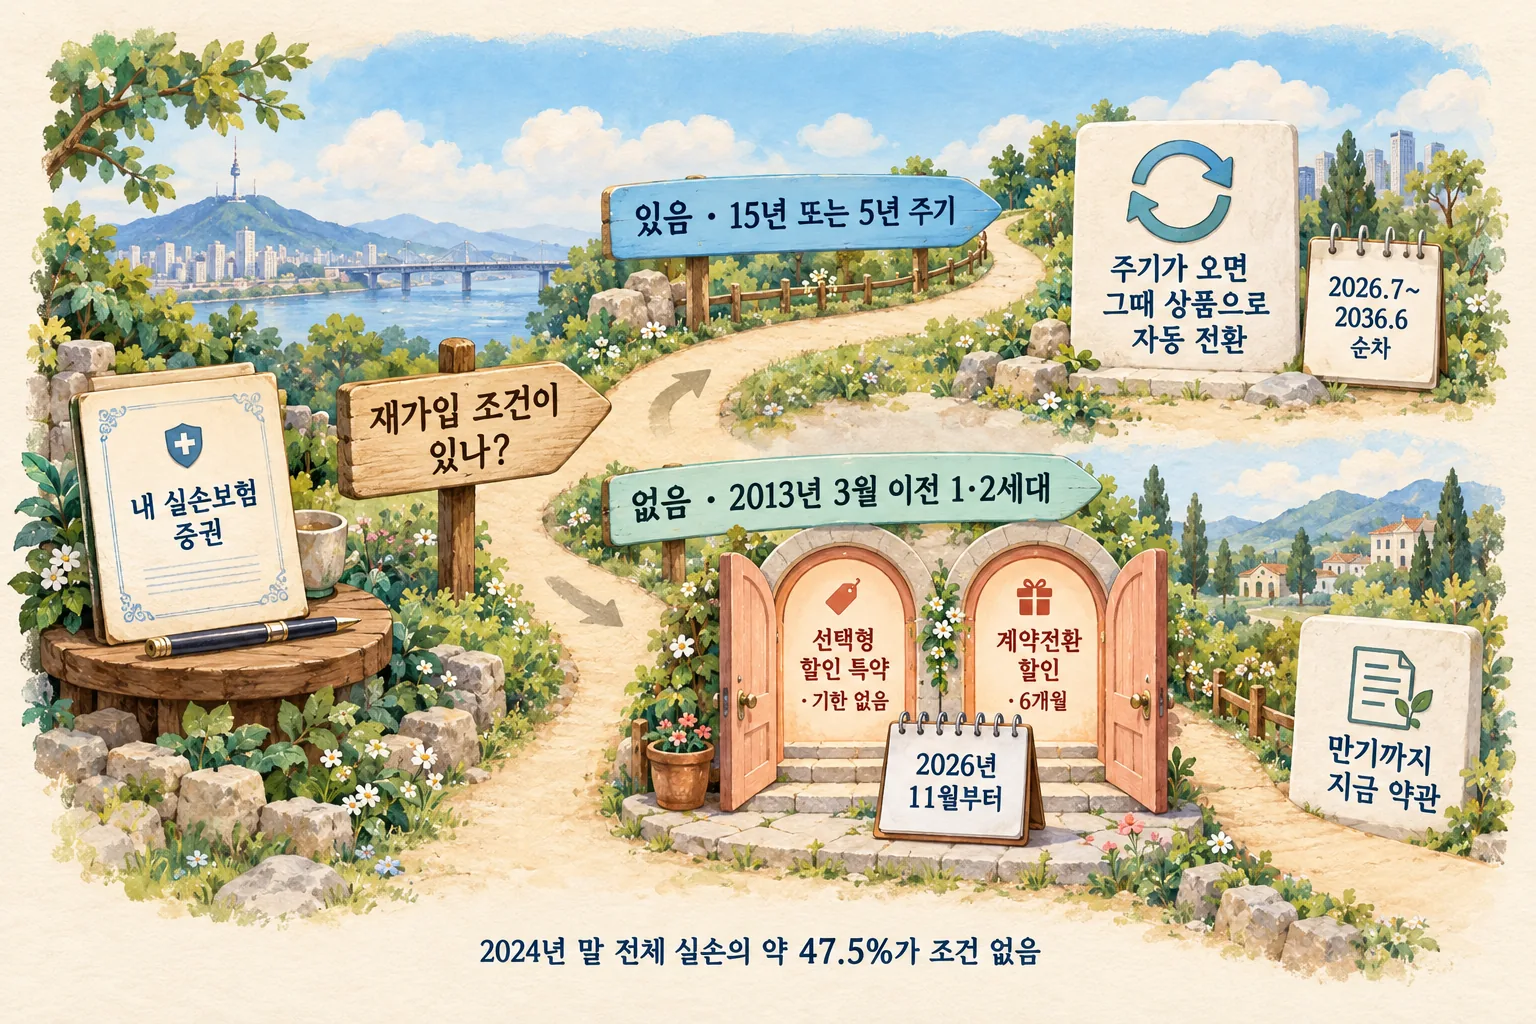
실손보험 세대 구분은 가입한 연월 하나로 끝난다. 2009년 9월 이전이면 1세대, 2017년 3월까지 2세대, 2021년 6월까지 3세대, 그 뒤 5세대가 나온 2026년 5월 6일 전까지가 4세대다. 다만 보험료와 앞으로의 선택지를 가르는 것은 세대보다 재가입 조건이 있느냐다. 금융위원회에 따르면 2024년 말 기준 전체 실손 계약의 약 47.5%에 그 조건이 없다.
2026년 11월부터 이 조건 없는 초기 가입자에게 두 가지 할인 제도가 열리고, 그중 계약전환 할인은 6개월간 시행한 뒤 연장 여부를 정한다. 내 계약이 어느 쪽인지 알아야 그 창이 내 일인지 판단할 수 있다. 세대표부터 본다.
실손보험 세대 구분은 가입 연월로 정해진다
증권이나 보험사 앱에서 최초 가입일을 확인하면 세대가 나온다. 판매 시기와 자기부담률은 금융위원회 보도자료에 나온 값이다.
| 세대 (판매 시기) | 급여 자기부담률 | 비급여 자기부담률 | 재가입(약관변경) 주기 |
|---|---|---|---|
| 1세대 (2009년 9월 이전) | 회사별 약관, 자기부담 0%가 많음 | 회사별 약관 | 없음 |
| 2세대 (2009년 10월~2017년 3월) | 증권으로 확인 | 증권으로 확인 | 2013년 3월 이전 가입은 없음, 그 뒤는 15년 |
| 3세대 (2017년 4월~2021년 6월) | 10% 또는 20%(선택형) | 20% 또는 30%(특약) | 15년 |
| 4세대 (2021년 7월~5세대 출시 전) | 20% | 30% | 5년 |
| 5세대 (2026년 5월 6일~) | 입원 20%, 통원은 건보 본인부담률·20%·1만~2만원 중 큰 값 | 중증 30%, 비중증 50% | 보도자료에 별도 기재 없음 |
2세대는 같은 세대 안에서도 상품과 가입 시기에 따라 자기부담률이 갈려 이 표에 한 값으로 적지 않았다. 금융위원회는 그간 세 차례 개편으로 자기부담이 0%에서 20~30%로 늘었다고 설명한다.
재가입 조건이 세대보다 먼저 갈린다
재가입 조건이 있는 계약은 정해진 주기(15년 또는 5년)가 오면 그때 판매 중인 상품으로 바뀌어 다시 가입된다. 금융위원회는 후기 2세대·3세대·4세대 합계 약 2천만 건이 2026년 7월부터 2036년 6월까지 순차적으로 이렇게 전환된다고 밝혔다. 이 계약들은 가만히 있어도 언젠가 새 세대 약관으로 넘어간다.
반대로 1세대와 2013년 3월 이전의 초기 2세대 약 1,600만 건은 약관변경 조항이 없어 계약 만기(예: 100세)까지 개정 약관이 적용되지 않는다. 보장이 넓은 대신 보험료도 높게 유지되는 구조다. 11월 제도가 이 계약들만을 대상으로 하는 이유가 여기 있다.
- 재가입 조건이 있는 계약: 주기가 오면 그때의 상품으로 바뀐다. 따로 전환하지 않아도 된다.
- 재가입 조건이 없는 계약: 그대로 두면 만기까지 지금 약관이다. 바꾸려면 본인이 선택해야 한다.
- 조건 유무는 약관의 「재가입」 또는 「보장내용 변경주기」 조항으로 확인한다.
11월부터 6개월, 초기 가입자에게 열리는 두 선택지
대상은 2013년 3월 이전 계약으로 재가입 조건이 없는 1·2세대 가입자다. 금융위원회가 2026년 5월 발표한 내용은 다음과 같다.
| 구분 (2026년 11월 시행) | 선택형 할인 특약 | 계약전환 할인 |
|---|---|---|
| 기존 계약 | 1·2세대 그대로 유지 | 5세대로 전환 |
| 할인 방식 | 일부 보장을 빼고 보험료 할인 | 5세대 보험료 할인 (예시: 3년간 50%) |
| 뺄 수 있는 보장 | 근골격계 물리치료·체외충격파·비급여 주사제 / 비급여 MRI·MRA / 자기부담률 20% 적용 | 해당 없음 |
| 할인 폭 | 전체 옵션 선택 기준 약 30~40%대 (1세대 40%대, 2세대 30%대 예상) | 5세대 보험료 기준 |
| 시행 기간 | 기한 없음 | 6개월 시행 후 연장 여부 검토 |
| 철회 | 6개월 이내 청약 철회 허용 (3개월 내 조건 없이, 3개월 뒤는 보험사고 없을 때), 철회 시 재가입 제한 | 같음 |
두 제도의 차이와 자기부담률 비교는 5세대 실손보험 전환에서 1·2세대가 고를 두 갈래에서 더 자세히 다뤘다. 금융위원회는 11월 전에 설명자료와 영상을 만들어 안내하겠다고 밝혔다.
세대를 옮기면 보험료와 보장이 맞바뀌는 지점
새 세대일수록 보험료가 낮고 자기부담이 높다. 금융위원회는 5세대 보험료가 4세대보다 약 30%, 1·2세대보다 최소 50% 이상 낮고, 기본계약(급여)과 중증 비급여 특약만 들면 4세대의 약 50% 수준이라고 밝혔다.
대신 비중증 비급여 쪽이 크게 바뀐다. 5세대의 비중증 비급여 특약은 연간 한도가 5천만원에서 1천만원으로 줄고 자기부담률이 30%에서 50%로 오른다. 근골격계 물리치료·체외충격파·비급여 주사제·미등재 신의료기술은 보장에서 빠진다. 중증 비급여는 기존 보장 틀(한도 5천만원, 자기부담 30%)을 유지하고, 상급종합·종합병원 입원 때 연간 자기부담 상한 500만원이 새로 생겼다.
통원 급여는 계산이 달라진다. 금융위원회 예시로는 병원 통원 급여 의료비 중 본인부담 20만원(건강보험 본인부담률 40%)이면 ①20만원×40% = 8만원 ②20만원×20% = 4만원 ③최소 1만원 중 가장 큰 8만원이 자기부담이고 12만원이 보험금이다. 같은 경우 4세대는 20%인 4만원이 자기부담이다.
청구가 잦은 쪽은 보장이 줄어드는 것을, 거의 청구하지 않는 쪽은 보험료가 줄어드는 것을 더 크게 느낀다. 보험금 청구 절차 자체는 세대와 무관하게 실손24 연계 병원 여부에 따라 달라진다.
실손보험 세대 구분 뒤 확인할 순서
- 최초 가입 연월을 확인한다. 증권이나 보험사 앱의 계약 정보로 실손보험 세대 구분이 끝난다.
- 재가입 조건이 있는지 본다. 2013년 3월 이전 1·2세대이고 조건이 없으면 11월 제도의 대상이다.
- 최근 몇 년 청구 내역을 뽑아 본다. 비중증 비급여(물리치료·주사제 등) 청구가 많았는지가 할인과 보장 축소 중 무엇이 큰지 가른다.
- 철회 기한을 달력에 적는다. 전환이나 특약 가입 뒤 3개월 안에는 조건 없이, 6개월 안에는 보험사고가 없으면 되돌릴 수 있다.
- 회사별 할인율을 받아 본다. 발표된 30~40%·50%는 예상치와 예시라 실제 값은 보험사 안내로 확인한다.
> 이 글은 보험 상품 구조를 설명하는 일반 정보이며 투자 권유가 아닙니다. 가입·전환 판단은 보험사 안내와 상품설명서를 확인한 뒤 하세요.
참고
- 금융위원회 보도자료, 5월 6일부터 5세대 실손의료보험 출시·판매 (2026-05-06): https://www.fsc.go.kr/no010101/86831
- 금융위원회 보도자료, 실손의료보험 개편 방안 (2025-04-01): https://www.fsc.go.kr/no010101/84272
- 금융위원회 보도자료, 7.1일부터 제4세대 실손의료보험 출시 (2021-06-29): https://www.fsc.go.kr/no010101/76157