
실손보험 청구를 전산으로 하는 실손24가 시행 2년을 맞았는데 의료기관 연계율이 절반에 못 미친다는 기사가 나왔다. 9월 28일 기준 5만 340곳으로 전체 10만 5,643곳의 47.7%다. 올해 4월 1일 28.4%에서 반년 만에 19.3%포인트 올랐다.
기사들은 여기에 “미연계 기관에 과태료”를 붙였다. 그런데 조문을 열어 보면 지금 법에 있는 것과 앞으로 만들려는 것이 다르다. 제도의 구조부터 나눠 보면 내가 지금 할 수 있는 일도 정리된다.
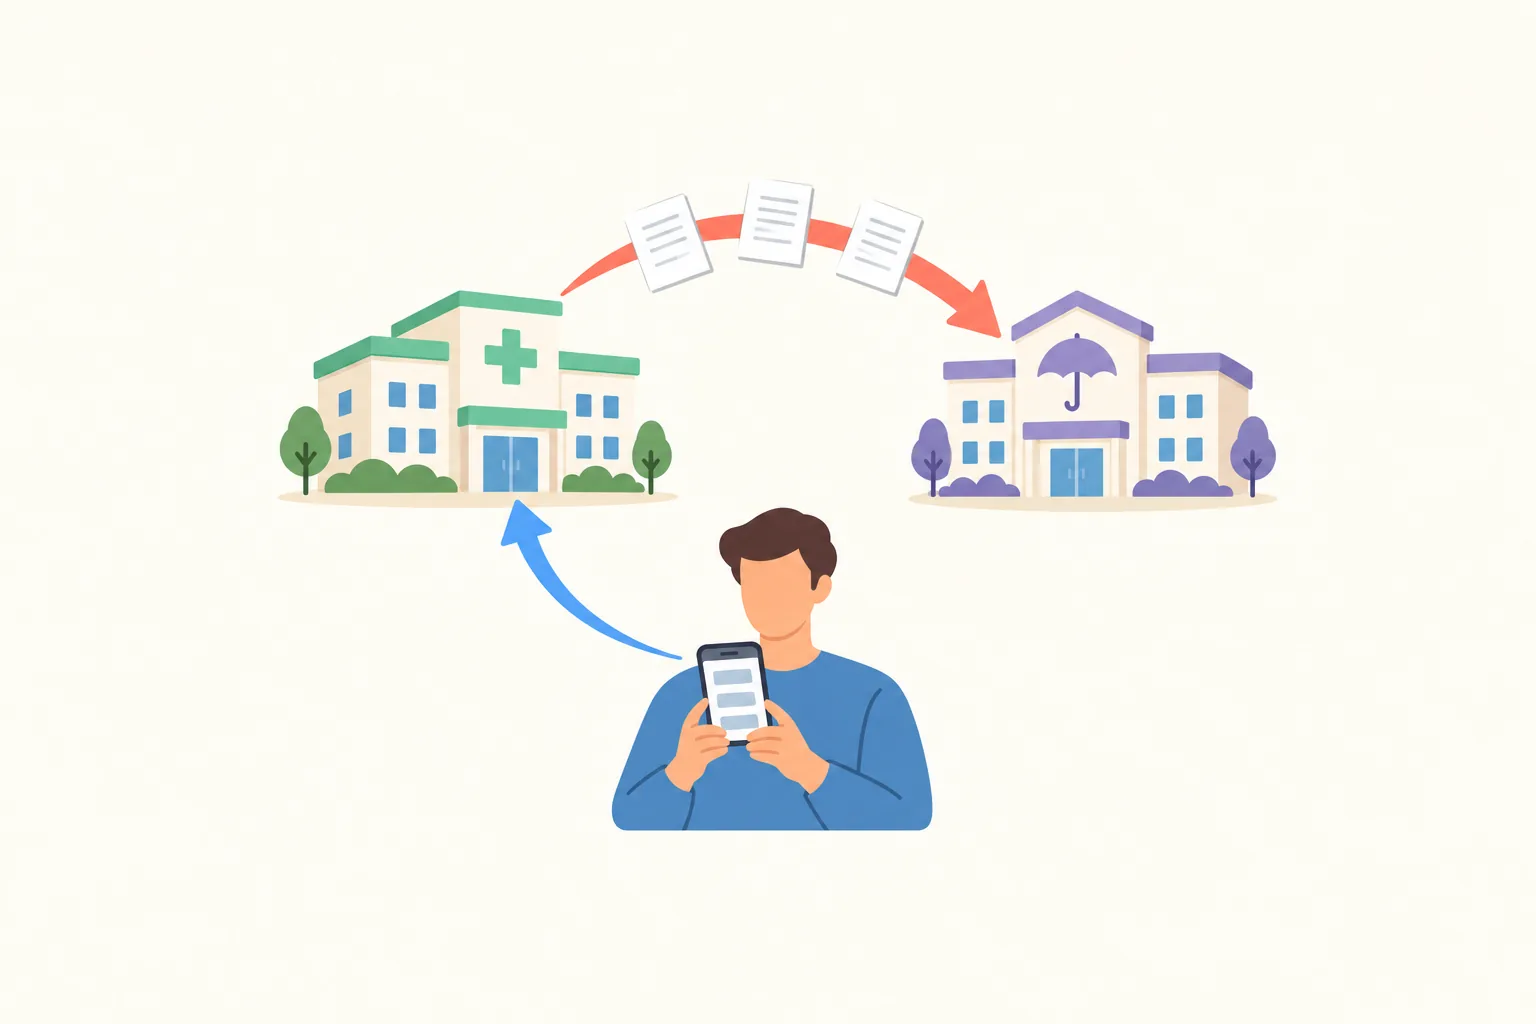
실손24는 병원에 부탁하는 서비스가 아니다
가장 흔한 오해가 여기 있다. 전송대행기관이 배포한 안내문은 이렇게 적는다. 실손24는 병원에 전산청구를 요청하는 것이 아니라, 실손보험에 가입된 환자가 직접 실손24 앱·웹에서 가입한 보험회사로 청구서류를 전송하고 보험금을 청구하는 것이다.
근거는 2023년 10월 24일 개정된 보험업법이다. 조문은 두 개로 나뉜다.
| 조문 | 정하는 것 |
|---|---|
| 제102조의6 | 계약자·피보험자·보험금 취득자 또는 대리인이 요양기관에 진료비 계산서·영수증, 진료비 세부산정내역 등을 보험회사로 전자 전송하도록 요청할 수 있다. 요청받은 요양기관은 대통령령으로 정하는 정당한 사유가 없으면 따라야 한다 |
| 제102조의7 | 보험회사가 그 전산시스템을 구축·운영한다. 전송대행기관에 위탁할 수 있고, 비용은 보험회사가 부담한다 |
여기서 두 가지가 정리된다. 요청하는 주체는 가입자이고, 시스템 비용을 대는 쪽은 보험회사다. 의료기관이 연계에 따른 별도 비용을 청구하지 않는다는 것도 같은 안내문에 적혀 있다.
시행은 단계로 나뉘었다. 2024년 10월 25일부터 병원급이 1단계, 2025년 10월 25일부터 의원급이 2단계다.
전송되는 서류는 세 가지다
전산으로 넘어가는 서류는 보험업감독규정 제4-44조가 정한 세 가지로 한정된다.
| 서류 | 비고 |
|---|---|
| 진료비 계산서·영수증 및 약제비 영수증 | |
| 진료비 세부산정내역서 | |
| 처방전 |
입원 진료비 청구에 필요한 진단서나 입·퇴원확인서 같은 추가 서류는 이 세 가지에 들어가지 않는다. 그런 서류는 가입자가 사진으로 찍어 앱·웹에서 따로 첨부해야 한다. “전산화가 됐으니 서류를 뗄 일이 없다”고 읽으면 입원 건에서 막힌다.
내 병원이 연계돼 있지 않다면
연계율은 단계마다 다르다. 1단계인 병원·보건소가 60.0% vs 46.7%의 앞쪽, 2단계인 의원·약국이 뒤쪽이다. 동네 의원과 약국 쪽이 더 낮다.
연계가 안 되는 이유는 병원이 거부해서라기보다 전자의무기록(EMR) 업체의 연동 여부에 걸리는 경우가 많다. 안내문도 연계 방법을 EMR 업체별로 문의하라고 안내한다. 그래서 가입자 입장에서 확인 순서는 이렇게 된다.
- 실손24 앱·웹에서 진료받은 기관이 검색되는지 본다.
- 안 되면 종이 서류를 받아 보험회사 앱이나 창구로 청구한다. 기존 경로가 없어진 것이 아니다.
- 입원 건이라면 어느 쪽이든 진단서·입퇴원확인서는 따로 준비한다.
실손보험을 판 33개 보험사와 우체국보험이 모두 연계된 시스템이다. 보험회사 쪽이 아니라 의료기관 쪽에서 막히는 구조라는 뜻이다. 보험 상품 자체의 세대별 차이는 5세대 실손보험 전환에서 갈리는 두 갈래에 정리해 두었다.
과태료는 아직 법에 없다
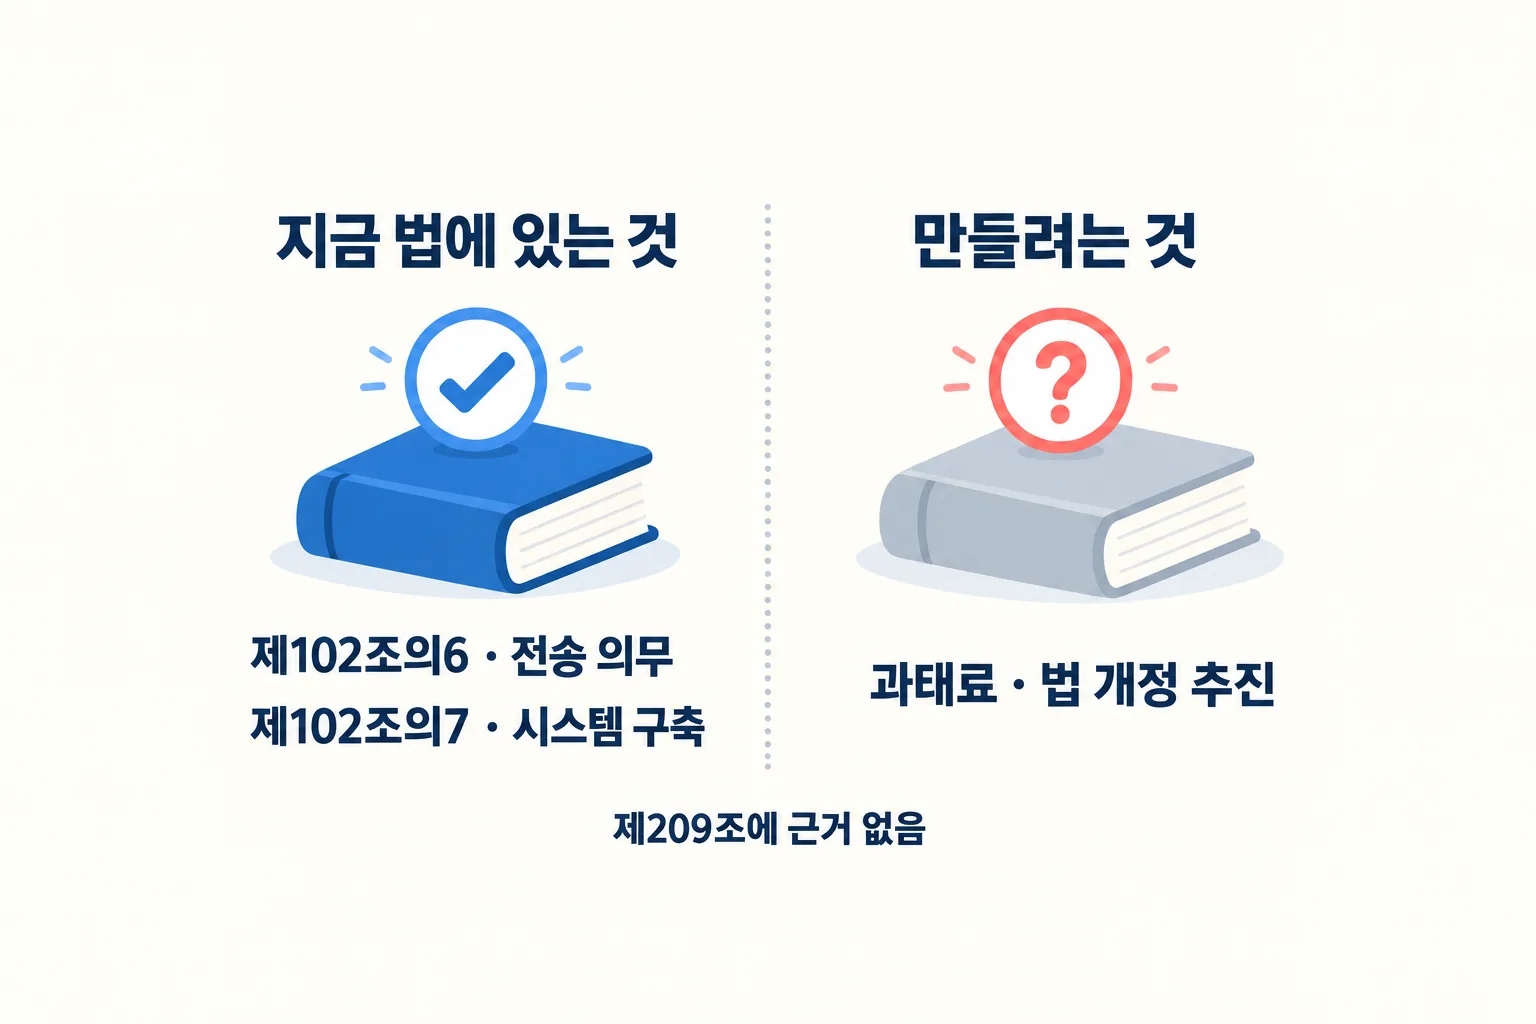
기사 제목만 보면 미연계 기관에 곧 과태료가 붙을 것처럼 읽힌다. 조문을 열어 확인하면 다르다.
- 보험업법 제209조(과태료)는 제102조의6·제102조의7 위반을 과태료 대상으로 열거하지 않는다. 확인한 조항 목록에 그 두 조문이 없다.
- 지금 법에 있는 것은 요양기관의 전송 의무(제102조의6 제2항)뿐이다. 정당한 사유 없이 거부하면 의무 위반이지만, 그에 붙는 과태료 규정은 별도로 마련돼 있지 않다.
- 그래서 보도의 정확한 내용은 “과태료가 부과된다”가 아니라 금융당국이 과태료를 매길 수 있도록 법률 개정을 추진·검토한다는 것이다. 금융위가 제시한 목표는 연말까지 연계율 80~90%다.
당분간 쓰이는 것은 제재가 아니라 유인 쪽이다. 안내문에 따르면 참여 의료기관에 신용보증기금 보증부 대출의 보증료를 5년간 0.2%포인트 감면(2026년 1월부터), 참여 기관이 가입하는 일반보험 보험료를 3~5% 할인(2025년 11월부터)하는 인센티브가 제공된다.
제도가 “이미 그렇게 됐다”와 “그렇게 하려 한다”를 구분해 읽는 순서는 은행 영업시간 단축이 잠정 합의인 것과 같다.
정리하면 — 실손24에서 확인할 네 가지
수치는 2026년 10월 1일 기준 공개 자료와 조문을 따른다. 개별 청구는 가입한 보험회사와 해당 의료기관으로 확인해야 한다.
- 요청하는 쪽은 나다: 병원에 부탁하는 것이 아니라 앱·웹에서 직접 청구한다.
- 서류는 세 가지만 전산으로 간다: 진단서·입퇴원확인서는 사진으로 따로 첨부한다.
- 막히는 자리는 EMR 연동이다: 검색되지 않으면 종이 서류로 기존 경로를 쓰면 된다.
- 과태료는 아직 없다: 현행법에 근거 조항이 없고 개정을 추진하는 단계다.
실손24는 청구를 대신해 주는 제도가 아니라 서류가 오가는 경로를 하나 더 만든 제도다. 그 경로가 내 병원에 열려 있는지부터 보는 것이 순서다.
이 글은 제도와 조문의 구조를 설명한 것이며 투자 권유가 아닙니다. 보험금 지급 여부와 범위는 가입한 약관에 따릅니다.
참고
- 국가법령정보센터 — 보험업법 제102조의6(실손의료보험계약의 보험금 청구를 위한 서류 전송) https://www.law.go.kr/LSW/lsRvsDocListP.do?lsId=001532&chrClsCd=010102
- 국가법령정보센터 — 보험업법 제209조(과태료) 조문 https://www.law.go.kr/LSW//lsSideInfoP.do?lsiSeq=265389&joNo=0209&joBrNo=00&docCls=jo&urlMode=lsScJoRltInfoR
- 대한병원협회 공지 — 실손24 통한 실손의료보험 보험금 전산청구 안내(개정 조문·시행 단계, 전송 서류 3종, 비용 부담, EMR 연계, 인센티브) https://www.kha.or.kr/kha_home/notice_list.do?mode=download&articleNo=45640&attachNo=422766
- 뉴스핌 2026-09-30 — 실손24 시행 2년에도 연계율 47.7%, 금융위 과태료까지 검토 https://www.newspim.com/news/view/20260930000938