
사이드카 발동 조건은 코스피와 코스닥이 서로 다르다. 코스피는 선물 가격이 기준가 대비 ±5% 움직인 채 1분 이상 유지되면 걸리고, 코스닥은 선물 ±6%와 현물 ±3%를 함께 충족해야 한다. 코스피가 7000선을 회복하면서 사이드카 이야기가 다시 나온 참이라 조건부터 짚는다. 코스피 시장은 8월 21일 이후 21거래일 동안 사이드카 없이 지나 올해 최장 기록을 세웠는데, 지수를 끌어올린 힘이 반도체 대형주 몇 종목에 몰려 있어 변동성이 되돌아오면 다시 잦아질 수 있다는 경고가 붙었다.
그런데 기사에는 “사이드카 발동”이라는 말만 있고, 그게 정확히 무엇을 멈추는 장치인지, 어떤 숫자에 걸려야 발동하는지는 대개 생략된다. 코스피와 코스닥은 조건 자체가 다르고, 늘 같이 언급되는 서킷브레이커와는 멈추는 범위가 아예 다르다. 한국거래소 업무규정과 법제처 안내를 기준으로 정리했다.

사이드카는 무엇을 5분간 멈추나
사이드카는 선물 가격이 짧은 시간에 크게 움직일 때 프로그램매매 호가의 효력을 5분간 정지시키는 장치다. 근거는 유가증권시장 업무규정 제16조이고, 정식 명칭도 ‘프로그램매매호가의 효력정지’다.
여기서 멈추는 것은 시장 전체가 아니다. 프로그램매매는 미리 정해 둔 조건이 충족되면 사람 손을 거치지 않고 여러 종목을 한 번에 내보내는 주문을 말한다. 선물과 현물의 가격 차이를 이용하는 주문이 대표적이라, 선물이 먼저 크게 흔들리면 그 주문이 한꺼번에 쏟아져 현물 지수를 같은 방향으로 더 밀어붙인다. 사이드카는 그 연쇄를 5분 동안 끊어 두는 장치다.
그래서 개인이 창을 열고 한 종목씩 내는 주문은 사이드카가 걸린 동안에도 그대로 접수된다. 정지됐던 프로그램매매 호가는 5분이 지나면 접수 순서대로 다시 효력을 갖는다. 거래가 중단된 것이 아니라 한 종류의 주문만 잠시 대기열에 들어간 상태에 가깝다.
코스피 5%와 코스닥 6%, 발동 조건이 갈리는 곳
두 시장의 조건은 숫자만 다른 것이 아니라 조건의 개수가 다르다. 코스피는 선물 하나만 보고, 코스닥은 선물과 현물을 함께 본다.
| 구분 | 유가증권시장(코스피) | 코스닥시장 |
|---|---|---|
| 보는 값 | 코스피200 선물 중 거래량 최다 종목 | 코스닥150 선물 + 코스닥150 지수 |
| 변동 폭 | 기준가 대비 ±5% | 선물 ±6%와 현물 ±3%를 함께 충족 |
| 지속 시간 | 1분 이상 | 1분 이상 |
| 발동 효과 | 프로그램매매 호가 효력 5분 정지 | 같음 |
| 하루 횟수 | 1회 | 1회 |
| 발동하지 않는 때 | 장 개시 후 5분 이내, 장 종료 40분 전(14:50) 이후 | 같음 |
조건이 두 개라는 점이 코스닥에서 실제로 갈리는 지점이다. 코스닥150 선물이 6% 넘게 움직여도 현물 지수가 3%에 닿지 않으면 사이드카는 발동하지 않는다. 선물만 출렁이는 경우와 시장 전체가 따라 움직이는 경우를 구분하려는 설계다.
방향도 오해가 많다. 사이드카는 지수가 오를 때와 내릴 때 모두 발동한다. 내림 쪽 전용 장치가 아니라 양방향이며, 실제로 올해 코스피에서 발동한 49회 가운데 오름 쪽이 24회, 내림 쪽이 25회로 거의 절반씩이었다. 같은 취지의 거래 제도 변경은 애프터마켓 개장으로 바뀐 거래 시간 조건에서도 확인할 수 있다.
서킷브레이커와 다른 점 — 멈추는 범위와 단계
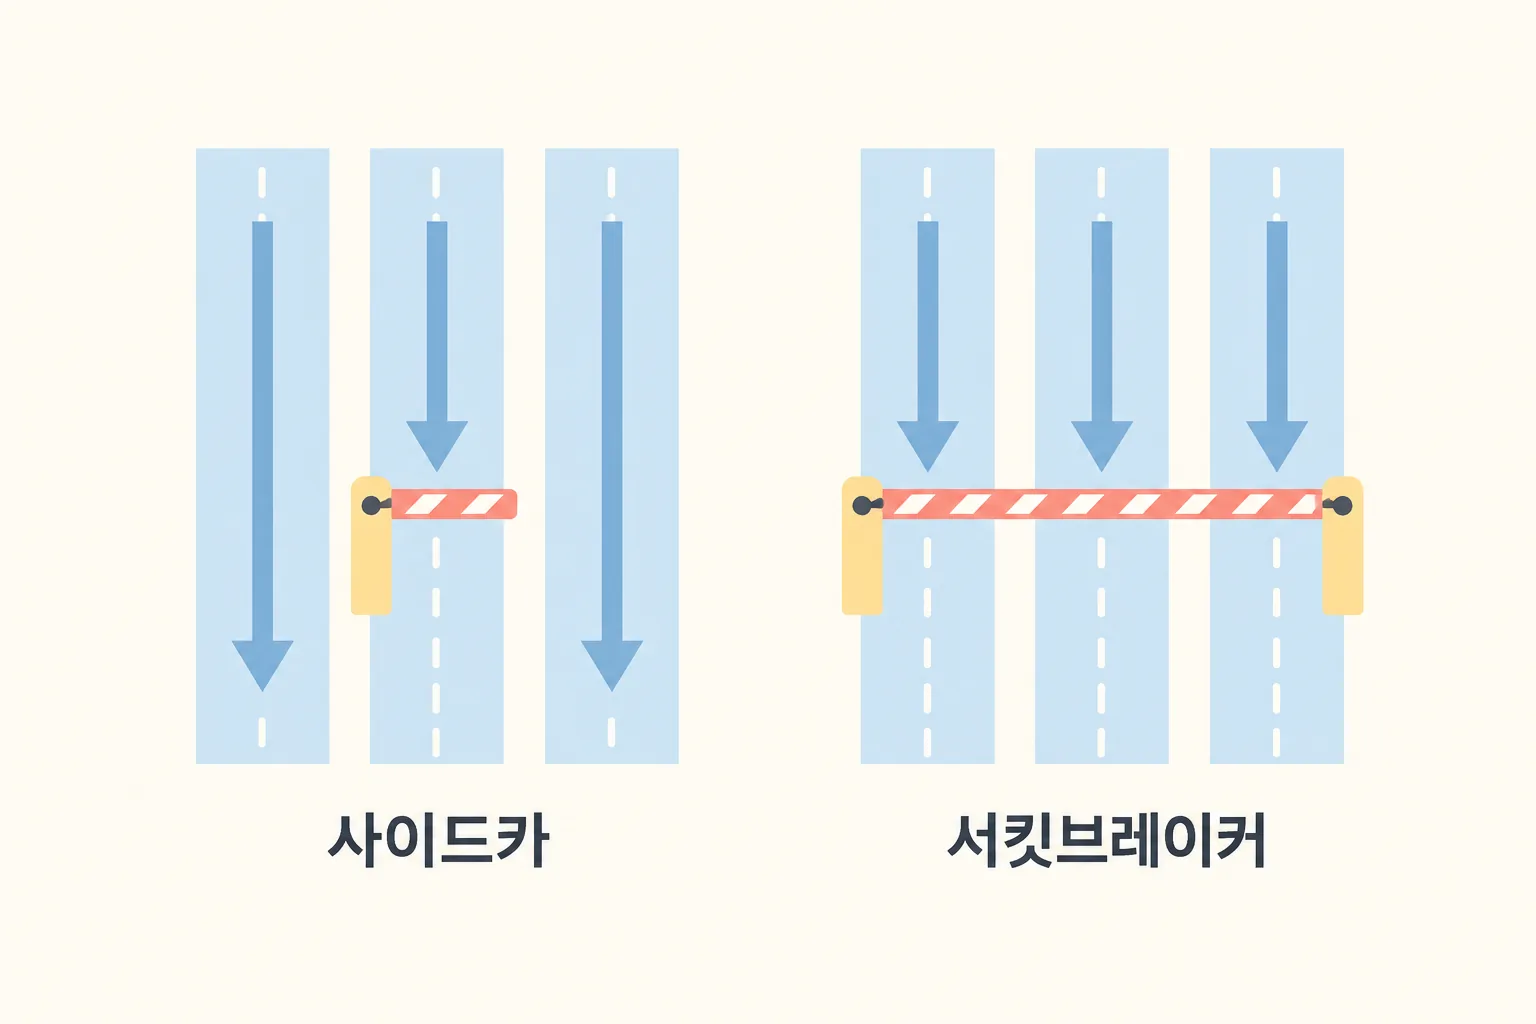
서킷브레이커는 이름이 비슷하게 붙어 다니지만 멈추는 범위가 다르다. 사이드카가 한 종류의 주문만 5분 세우는 것이라면, 서킷브레이커는 시장의 매매거래 자체를 세운다. 근거는 유가증권시장 업무규정 제25조다.
| 구분 | 사이드카 | 서킷브레이커 |
|---|---|---|
| 멈추는 대상 | 프로그램매매 호가 | 시장 전체 매매거래 |
| 방향 | 오를 때·내릴 때 모두 | 내릴 때만 |
| 기준으로 보는 값 | 선물 지수(코스피 ±5%, 코스닥 ±6%) | 현물 지수 하락률 |
| 1단계 | 해당 없음 | 8% 하락이 1분 지속 → 20분 중단 |
| 2단계 | 해당 없음 | 15% 하락 + 1단계 시점 대비 1% 추가 하락 → 20분 중단 |
| 3단계 | 해당 없음 | 20% 하락 + 2단계 시점 대비 1% 추가 하락 → 당일 장 종료 |
| 근거 규정 | 업무규정 제16조 | 업무규정 제25조 |
두 장치의 순서를 보면 역할이 나뉜다. 선물이 먼저 크게 움직일 때 사이드카가 자동 주문을 잠시 끊고, 그래도 현물 지수가 8% 넘게 내려가면 서킷브레이커가 시장을 20분 세운다. 사이드카는 자주 걸리고 서킷브레이커는 드문 것이 정상이다. 1·2단계는 20분 뒤 10분간 단일가로 거래를 재개한 뒤 접속매매로 돌아간다.
올해 코스피에서만 49회 걸린 배경
2026년 9월 중순까지 사이드카 발동 횟수는 코스피 49회, 코스닥 32회다. 코스피 기준으로 거래일 수로 나누면 3.6거래일마다 한 번 걸린 셈이다. 8월 21일 이후 21거래일 동안 한 번도 걸리지 않은 것이 올해 최장 기록으로 기사가 된 이유가 여기 있다.
횟수가 늘어난 배경으로 시장에서 지적되는 것은 지수 구성의 쏠림이다. 시가총액 상위 두 종목이 코스피 시가총액의 30% 안팎을 차지하는 구조에서는, 그 두 종목이 같은 방향으로 크게 움직이면 나머지 종목이 조용해도 지수가 5% 선에 닿는다. 사이드카 발동 조건은 종목 수가 아니라 지수 변동 폭을 보기 때문에, 쏠림이 클수록 같은 폭의 지수 변동이 더 자주 나온다.
그래서 발동 횟수 자체를 시장의 불안 정도로 바로 읽기는 어렵다. 같은 횟수라도 지수 구성이 달라지면 의미가 달라진다. 지표 하나를 그대로 해석하기 어려운 사정은 기준금리와 대출금리가 따로 움직이는 시차에서도 같다.
정리하면 — 사이드카 발동 조건에서 확인할 것
뉴스에 “사이드카 발동”이 뜨면 아래 다섯 가지만 확인하면 상황이 정리된다. 수치는 2026년 9월 22일 기준 한국거래소 업무규정과 법제처 안내를 따른다.
- 어느 시장인가: 코스피는 선물 ±5% 한 조건, 코스닥은 선물 ±6%와 현물 ±3% 두 조건을 함께 충족해야 한다.
- 어느 방향인가: 오를 때도 발동한다. 발동 사실만으로 지수가 내려갔다고 볼 수 없다.
- 무엇이 멈췄나: 프로그램매매 호가만 5분간 효력이 정지된다. 손으로 내는 주문은 접수된다.
- 몇 시인가: 장 개시 후 5분 이내와 장 종료 40분 전(14:50) 이후에는 발동하지 않는다.
- 오늘 몇 번째인가: 하루 1회가 상한이라, 이미 걸렸다면 그날은 다시 걸리지 않는다.
지수가 8% 넘게 내려가 거래 자체가 20분 멈추는 서킷브레이커와는 별개의 장치이며, 사이드카 발동 조건을 충족했다고 해서 서킷브레이커로 이어지는 것도 아니다.
이 글은 거래 제도의 구조를 설명한 것이며 투자 권유가 아닙니다. 개별 종목이나 시점에 대한 판단은 담고 있지 않습니다.
참고
- 찾기쉬운 생활법령정보(법제처) — 매매거래중단·정지 및 시장경보제도 이해하기 https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?popMenu=ov&csmSeq=1701&ccfNo=3&cciNo=1&cnpClsNo=1
- KB국민은행 KBThink — 사이드카 발동 조건과 서킷브레이커 차이 https://kbthink.com/stock/sidecar.html
- 토스뱅크 — 서킷브레이커 뜻, 발동 조건, 사이드카 차이 https://www.tossbank.com/articles/circuit-breaker
- 머니투데이 2026-09-22 — 사이드카 ‘경고음’ 21일째 뚝 https://www.mt.co.kr/stock/2026/09/20/2026091816322940848
- 한국경제 2026-09-22 — “또 사이드카 쏟아지나” https://www.hankyung.com/feed/economy