
청년미래적금 금리로 기사 제목에 오르는 숫자는 연 19.4%다. 그런데 이 숫자는 은행이 붙이는 금리가 아니다. 금융위원회 보도자료(2026-09-16 배포)는 이것을 정부기여금과 이자소득 비과세 효과를 일반 과세 적금의 금리로 환산한 수익률이라고 적고, 은행이 주는 최고 금리는 따로 연 7~8%(취급기관별 최대)로 표시한다.
2차 가입 신청은 10월 7일에 시작해 출생연도 홀·짝제로 이틀을 받았고, 10월 12일(월)부터 16일(금)까지는 출생연도와 관계없이 누구나 신청할 수 있다. 신청 전에 19.4%가 누구에게 해당하는 숫자인지부터 갈라 본다. 아래 수치는 모두 글 작성 시점(2026-10-12) 기준이다.
19.4%와 14.4%는 무엇을 환산한 숫자인가
두 숫자의 차이는 은행 금리가 아니라 정부기여금 비율에서 나온다. 금융위원회가 함께 낸 비교표를 그대로 옮기면 다음과 같다.
| 구분 (2026-09-16 금융위원회 표) | 청년미래적금 일반형 | 청년미래적금 우대형 | 청년도약계좌 |
|---|---|---|---|
| 최대 월 납입액 | 50만원 | 50만원 | 70만원 |
| 가입기간 | 3년 | 3년 | 5년 |
| 최대 총 납입원금 | 1,800만원 | 1,800만원 | 4,200만원 |
| 최고 금리 | 연 7~8% (취급기관별 최대) | 연 7~8% (취급기관별 최대) | 연 6% 고정 / 4.0~4.5% 변동 |
| 정부기여금 지급률 | 납입액의 6% | 납입액의 12% | 소득구간별 3~6% |
| 최대 연 수익률 (단리 환산) | 약 14.4% | 약 19.4% | 약 9.2% |
읽을 때 세 가지를 구별한다.
- 연 7~8%는 취급기관이 주는 최고 금리이고, 우대 조건을 다 채웠을 때의 값이다.
- 14.4%와 19.4%는 기여금과 비과세를 금리처럼 환산한 값이라 통장에 찍히는 이율이 아니다.
- 우대형도 월 납입 한도는 50만원으로 일반형과 같고, 달라지는 것은 기여금 비율뿐이다.
표시 금리와 실제로 받는 이자가 갈리는 구조는 일반 적금에서도 같다. 그 차이를 읽는 순서는 예적금 금리 비교에서 표시된 숫자 앞에 확인하는 것에 정리해 두었다.
정부기여금 6%와 12%는 누구에게 붙나
청년미래적금 정부기여금은 소득과 가구 중위소득 두 기준을 동시에 충족해야 붙는다. 소득심사는 직전년도인 2025년 국세청 확정 소득으로 한다.
| 구분 (2026년 2차 모집) | 연소득·연매출 | 가구 중위소득 (맞벌이 2인 가구) | 기여금 비율 |
|---|---|---|---|
| 기여금 미대상 (비과세만) | 총급여 6천만원 초과~7,500만원 이하 (종합소득 4,800만원 초과~6,300만원 이하) | 200% 이하 (250% 이하) | 없음 |
| 일반형 — 일반소득자 | 총급여 6천만원 이하 (종합소득 4,800만원 이하) | 200% 이하 (250% 이하) | 6% |
| 일반형 — 소상공인 | 연매출 3억원 이하 | 200% 이하 (250% 이하) | 6% |
| 우대형 — 중소기업 신규 재직 | 총급여 3,600만원 이하 (종합소득 2,600만원 이하) | 150% 이하 (200% 이하) | 12% |
| 우대형 — 소상공인 | 연매출 1억원 이하 | 150% 이하 (200% 이하) | 12% |
총급여 6천만원과 7,500만원 사이라면 가입은 되지만 기여금은 없다. 그 구간의 청년에게는 19.4%도 14.4%도 해당하지 않고, 남는 혜택은 이자소득 비과세다. 근로소득자의 기준선이 총급여이고 사업소득자는 종합소득이라 두 숫자가 다르게 적혀 있는데, 이 두 개념이 어디서 갈리는지는 총급여액과 종합소득금액이 공제 요건에서 갈리는 지점에서 다뤘다.
나이는 신청일이 아니라 가입일(계좌개설기간 11월 16~27일) 기준 만 19~34세다. 이번에는 1991년 11월 17일생부터 2007년 11월 27일생까지이고, 병역을 이행했으면 그 기간(최대 6년)을 빼고 계산한다.
기여금 12%는 3년 동안 얼마가 되나
매달 50만원을 3년(36개월) 넣으면 본인 원금은 1,800만원이다. 기여금은 납입액에 비율을 곱하므로 계산은 단순하다.
| 월 50만원 × 36개월 기준 | 일반형 (6%) | 우대형 (12%) |
|---|---|---|
| 본인 납입 원금 | 1,800만원 | 1,800만원 |
| 정부기여금 (원금 × 비율) | 108만원 | 216만원 |
| 이자 | 취급기관 금리에 따라 다름 | 취급기관 금리에 따라 다름 |
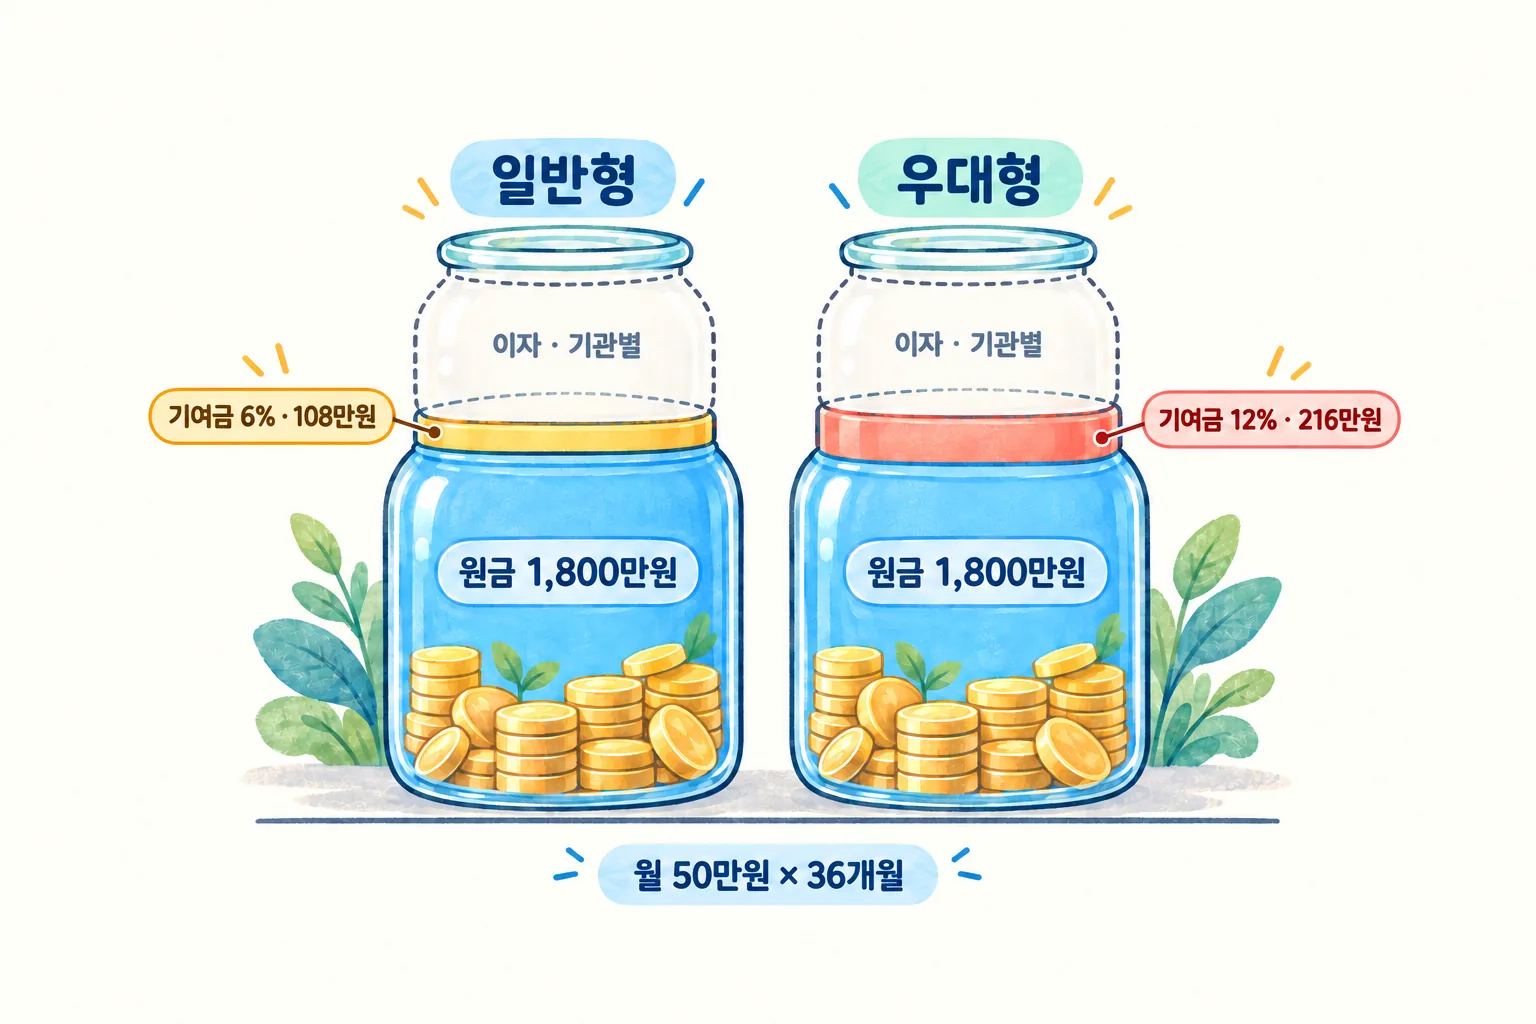
정부가 제시한 예시는 우대형으로 월 50만원씩 3년을 넣었을 때 만기 2,255만원이다. 원금 1,800만원과 기여금 216만원을 뺀 나머지가 이자이므로, 이 예시는 최고 금리를 받는다는 전제 위에 있다. 우대 조건을 다 채우지 못하면 이자 몫이 줄어든다. 월 납입액이 50만원보다 적으면 기여금도 같은 비율로 줄어든다 — 매달 최소 1천원부터 자유롭게 넣는 상품이기 때문이다.
청년도약계좌 가입자는 무엇을 먼저 따져야 하나
두 상품은 중복 가입이 안 되고, 청년도약계좌가 만기된 뒤에도 청년미래적금에 가입할 수 없다. 그래서 이번 2차 모집에 도약계좌 가입자를 위한 갈아타기 기회가 다시 열렸다. 순서는 셋이다.
- 청년미래적금 가입 신청과 심사를 마치고 가입 가능 안내를 받는다.
- 청년미래적금 계좌를 연다(11월 16~27일).
- 청년미래적금 가입을 목적으로 청년도약계좌 특별중도해지를 신청한다.
이 순서로 해지하면 도약계좌에 이미 넣은 돈에 대한 정부기여금과 이자소득 비과세가 유지된다. 은행 약관에도 같은 내용이 반영됐다. 하나은행의 청년도약계좌 특약 개정(2026-06-22 시행, 기존 가입자에게 소급)은 「조세특례제한법」 제91조의25에 따른 청년미래적금 가입을 특별중도해지 사유로 넣었고, 이 사유로 해지한 계좌에는 우대금리를 가입 유지 기간 동안 적용한다고 적었다.
따질 것은 남은 기간이다. 도약계좌는 5년에 기여금 3~6%, 미래적금은 3년에 6~12%다. 도약계좌 기여금 비율과 이미 채운 기간, 앞으로 3년간 매달 넣을 수 있는 금액을 같이 놓고 본다.
2027년 예산안의 15%·25%는 아직 확정이 아니다
국회에 제출된 2027년 청년미래적금 예산안은 우대형 기여금 비율을 12%에서 15%로, 지방 중소기업 근무자는 25%로 올리는 내용이다. 가입 대상을 모든 청년으로 넓히는 내용도 들어 있다.
이 숫자는 국회 예산심의 중인 정부안이다. 금융위원회는 예산이 확정되면 기존 가입자에게도 올린 우대형 기여금을 소급 지급할 예정이라고 밝혔지만, 가입 대상 확대는 2027년 모집부터 적용한다. 지금 신청하면서 기대할 수 있는 것은 확정된 6%·12%까지이고, 15%와 25%는 12월 국회 결과에 달려 있다.
청년미래적금 금리를 보고 10월 16일까지 확인할 세 가지
청년미래적금 금리 19.4%는 우대형에게만 해당하는 환산 수익률이다. 신청 마감 전에 확인할 것은 숫자 하나가 아니라 세 가지다.
- 2025년 총급여가 6천만원 이하인지, 3,600만원 이하에 중소기업 신규 재직인지 — 기여금 비율이 여기서 정해진다.
- 가구 중위소득 200%(우대형 150%) 이하인지 — 가구원 정보제공 동의가 심사에 필요하다.
- 청년도약계좌를 갖고 있다면 갈아타기 순서를 지키는지 — 안내된 순서는 미래적금 계좌 개설이 먼저이고 도약계좌 해지가 마지막이다.
신청은 14개 취급기관의 모바일 앱에서 비대면으로 하고, 심사(10월 19일~11월 13일) 결과는 개별로 안내된다. 문의처는 서민금융진흥원 콜센터(국번 없이 1397)다.
이 글은 제도 설명이며 투자 권유가 아닙니다. 가입 조건과 금리는 취급기관과 심사 결과에 따라 달라질 수 있으니 신청 전에 서민금융진흥원과 취급기관 안내를 확인하세요.
참고
- 금융위원회 보도자료 「10월 7일부터 청년미래적금 2차 가입 신청을 받습니다」(2026-09-16 배포, 첨부 PDF): https://fsc.go.kr/no010101/87726
- 대한민국 정책브리핑 「청년미래적금, 10월 7일부터 2차 가입 신청」(2026-09-18): https://www.korea.kr/multi/visualNewsView.do?newsId=148972089
- 하나은행 「하나 청년도약계좌」 특약 개정 대비표(2026-06-22 시행): https://image.kebhana.com/cont/download/menu/menu08/notice_1526146_02.pdf
- 전자신문 「매월 50만원 넣고 2255만원…내일부터 딱 닷새간 ‘연 최대 19.4% 금리’ 적금 가입 효과」(2026-10-11): https://www.etnews.com/20261011000093