
기준금리가 바뀌었다는 뉴스를 보고 나서 장을 보면 달라진 것이 없다. 당연하다. 기준금리는 내 지갑에 직접 닿는 값이 아니라 여러 단계를 거쳐 전달되는 값이고, 단계마다 걸리는 시간이 다르기 때문이다.
여기서 흔히 어긋나는 것이 두 가지다. 하나는 순서를 모르고 전부 한꺼번에 움직인다고 보는 것이고, 다른 하나는 지표가 나오는 시점을 현재 시점으로 착각하는 것이다. 아래는 한국은행이 설명하는 전달 경로와 통계 공표 시점을 기준으로 그 둘을 정리한 것이다. 특정 시점의 금리 수치는 넣지 않았다 — 구조는 그대로지만 숫자는 금방 낡기 때문이다.

기준금리 인하 효과는 어떤 길로 퍼지나
한국은행은 기준금리 변경이 경제에 전달되는 길을 다섯 갈래로 설명한다. 하나의 길이 아니라 동시에 열리는 여러 길이고, 길마다 닿는 대상이 다르다.
| 경로 | 무엇을 거쳐 가나 | 내 쪽에서 보이는 모습 |
|---|---|---|
| 금리경로 | 단기시장금리 → 장기시장금리 → 은행 예금·대출 금리 | 예금 이자와 대출 이자가 달라진다 |
| 자산가격경로 | 미래 수익의 현재가치 변화 → 주식·채권·부동산 가격 | 보유 자산의 평가액이 달라진다 |
| 신용경로 | 은행의 대출 태도 변화 | 한도와 승인 여부가 달라진다 |
| 환율경로 | 자본 이동 → 원화 가치 → 수출입 가격 | 수입품 가격이 달라진다 |
| 기대경로 | 정책 의도의 해석 → 기대인플레이션 | 임금·가격을 정하는 쪽의 판단이 달라진다 |
이 가운데 가장 먼저 움직이는 것은 금리경로다. 시장금리는 정책 발표 직후에도 반응하지만, 그것이 내 대출 금리에 닿기까지는 다시 한 단계가 더 있다. 대출 금리가 기준금리 하나로 정해지지 않고 가산금리와 가감조정금리가 함께 붙기 때문이다. 그 구조는 대출 금리 구성에 정리해 두었고, 기준금리 변동이 가계대출로 넘어오는 데 걸리는 시간은 기준금리와 대출금리 시차 쪽에서 다뤘다.
환율경로는 조금 더 길다. 환율이 움직이면 먼저 수입 가격이 바뀌고, 그것이 국내 가격에 반영되기까지 또 시간이 걸린다. 환율에서 유가를 거쳐 물가로 이어지는 경로는 환율과 유가, 물가에 있다.
지표가 나오는 시점부터 이미 지나간 달이다
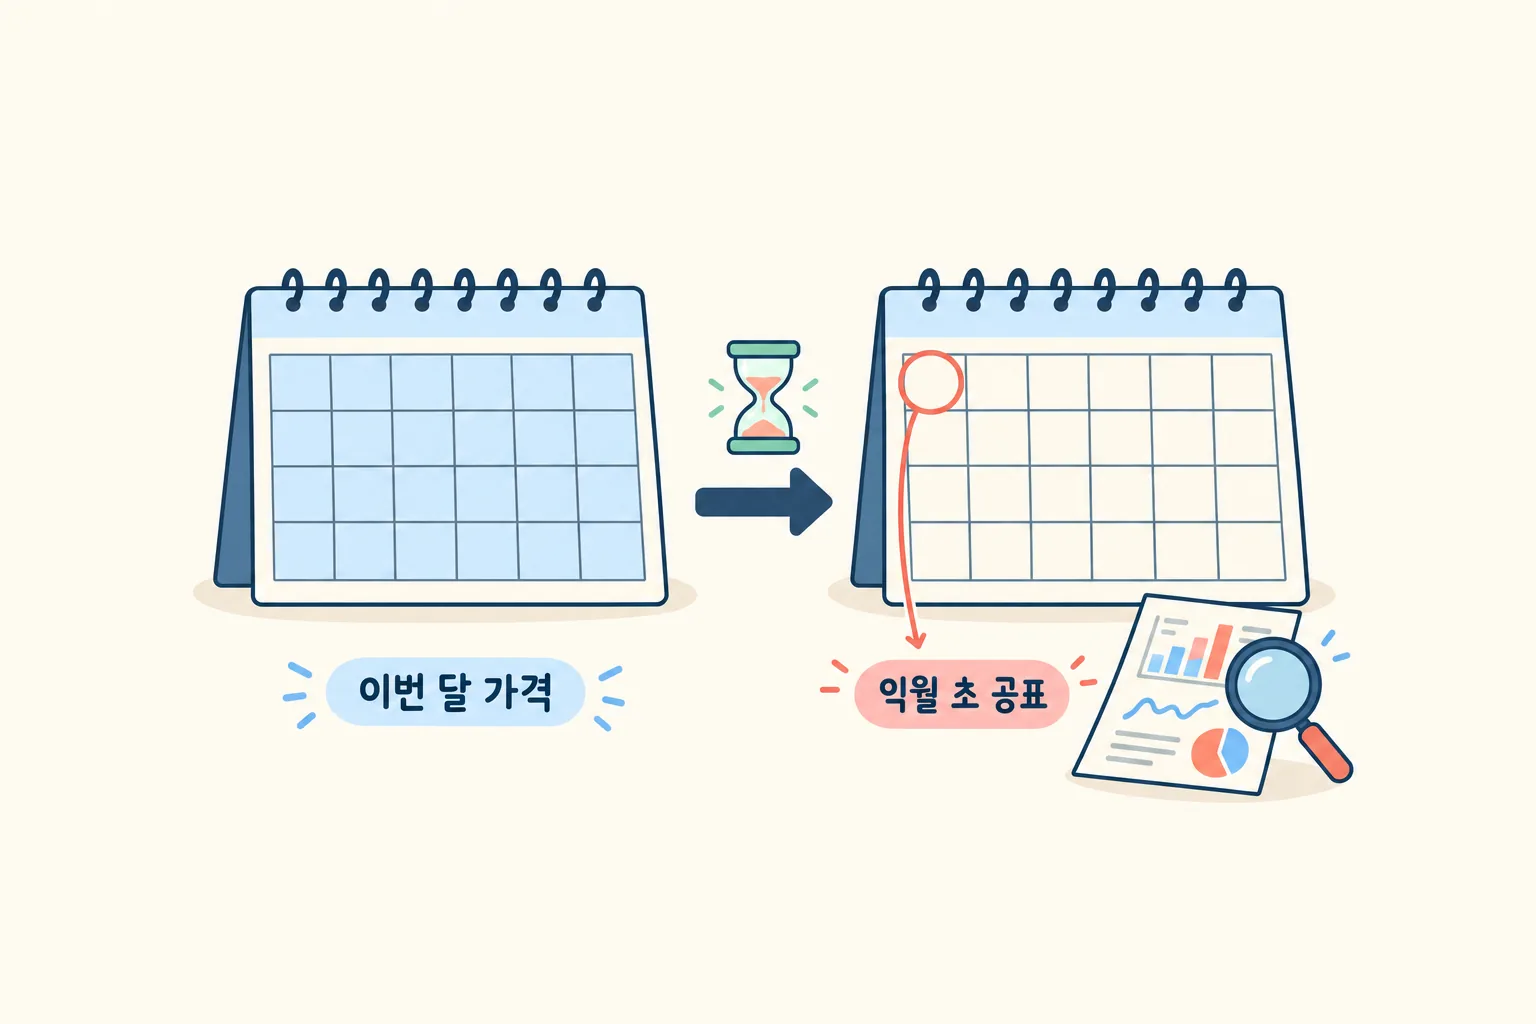
두 번째로 어긋나는 지점이다. 뉴스에 나오는 물가와 수출입 숫자는 지금 이 순간의 값이 아니라 지난달의 값이다.
| 지표 | 만드는 곳 | 나오는 시점 |
|---|---|---|
| 소비자물가지수 | 재정경제부 | 매월 익월 초 |
| 수출입 동향 | 산업통상자원부 | 매월 1일에 전월분, 관세청 확정치는 월 중순 |
그래서 “물가가 잡혔다”는 기사를 본 시점에는 이미 그 다음 달이 절반쯤 지나 있다. 기준금리 변경 → 경로를 타고 전달 → 가격에 반영 → 그 달이 끝난 뒤 집계 → 공표까지 가야 숫자로 확인되는 구조다. 체감이 늦는 것이 아니라 확인 수단이 늦는 것이다.
체감과 지표가 갈리는 이유
지표가 올랐다는데 나는 더 올랐다고 느끼거나 그 반대인 경우가 있다. 지수를 만드는 방식에서 설명이 된다.
- 소비자물가지수는 458개 품목의 가격 변동을 가중평균해 만든다. 기준연도는 2020년(=100)이다
- 가중치는 가계소비지출에서 각 품목이 차지하는 비중을 1,000분비로 환산한 값이다
- 대표품목과 가중치는 5년마다 전면 개편한다. 소비 패턴이 바뀐 만큼 지수 구성도 바뀐다
- 체감을 따로 재려고 만든 지수가 생활물가지수다. 구입 빈도와 지출 비중이 높아 가격 변동을 민감하게 느끼는 144개 품목으로 만든다
같은 달을 두고 458개로 잰 값과 144개로 잰 값이 다르게 나오는 것은 오류가 아니라 무엇을 담았는지가 다르기 때문이다. 자주 사는 것들이 많이 올랐다면 전체 지수보다 생활물가지수가 크게 움직인다. 내 체감이 어느 쪽에 가까운지는 내 소비 구성이 458개 평균에 가까운지 144개 쪽에 가까운지에 달려 있다.
시차의 길이를 왜 단정할 수 없나
여기까지 오면 “그래서 몇 달 걸리나”가 궁금해진다. 그런데 그 답을 숫자로 적어 둔 공식 문장은 없다.
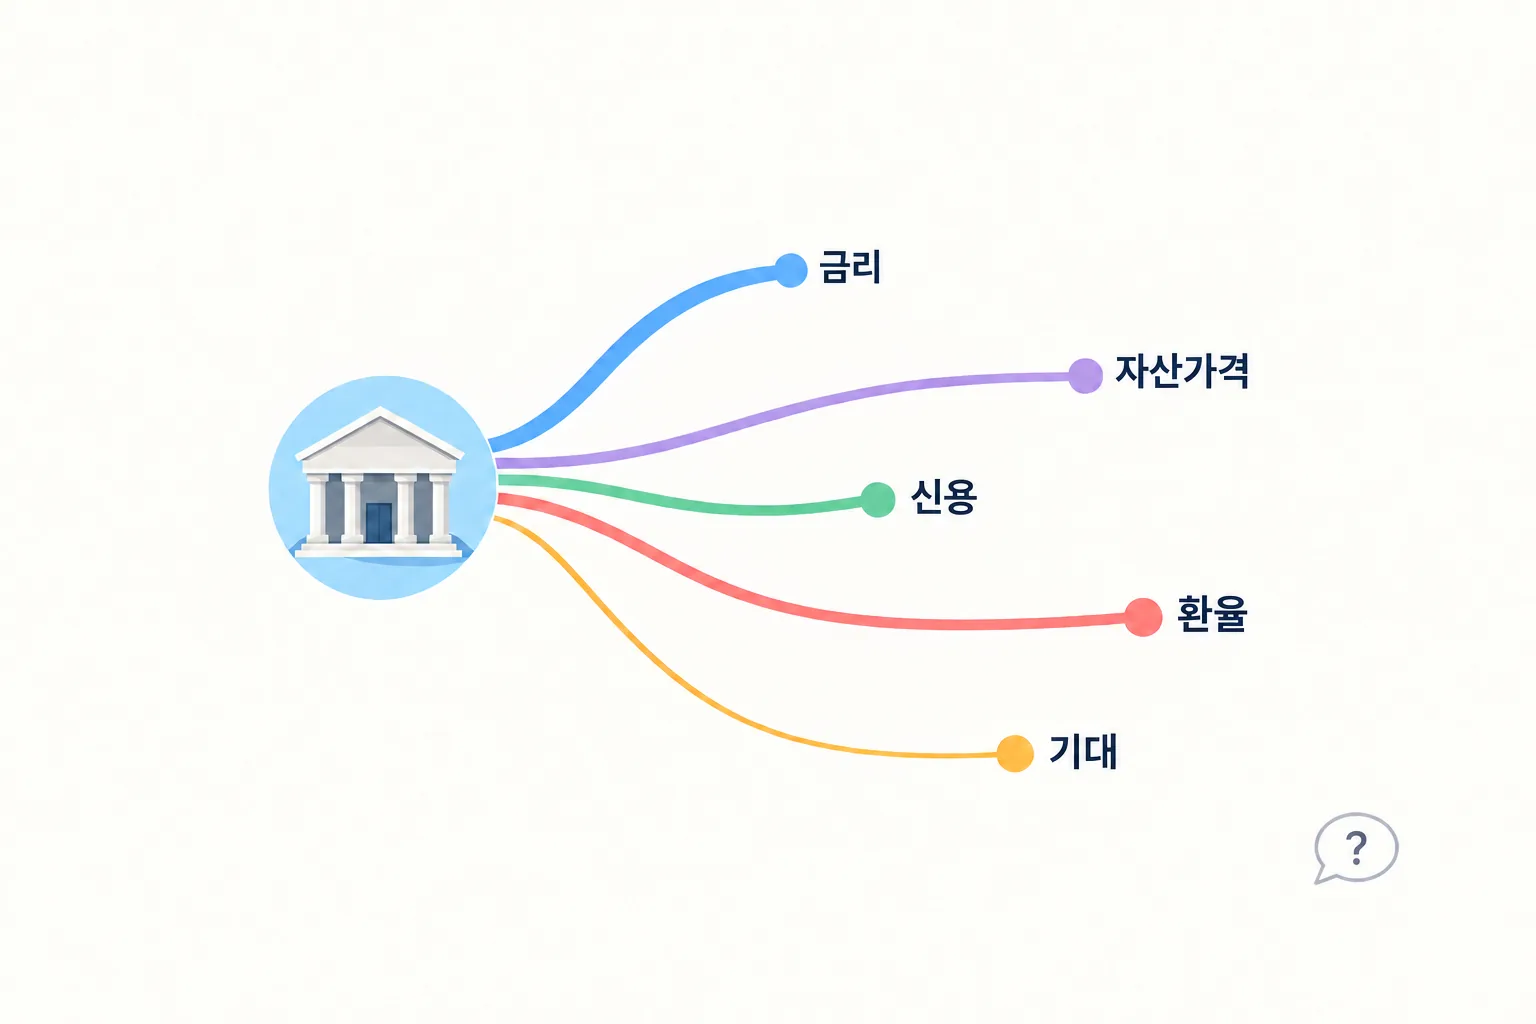
한국은행은 같은 설명에서 이렇게 적는다. 경제 상황에 따라 변할 수도 있기 때문에 기준금리 변경이 물가에 미치는 영향의 크기나 그 파급시차를 정확하게 측정할 수는 없다는 것이다. 경로가 다섯이고 각 경로의 세기가 그때의 경기·금융 여건에 따라 달라지므로, 평균을 내도 다음번에 그대로 재현되지 않는다.
그러므로 “금리를 내렸으니 몇 달 뒤에 얼마가 싸진다”는 식의 기대는 근거를 댈 수 없다. 대신 할 수 있는 것은 순서를 아는 것이다. 어느 경로가 내 조건에 먼저 닿는지는 정해져 있고, 그건 내가 변동금리 대출을 갖고 있는지, 수입 비중이 큰 품목을 자주 사는지 같은 개인 조건에 따라 달라진다.
기준금리가 움직인 뒤 내가 볼 순서
정리하자면 확인 순서는 이렇다. 먼저 내가 어느 경로에 걸려 있는지를 고른다 — 변동금리 대출이 있으면 금리경로, 수입 비중이 큰 품목을 자주 사면 환율경로다. 그다음 그 경로의 중간 지표를 본다. 금리경로는 내 대출의 기준지수가 언제 다시 산정되는지이고, 환율경로는 수입 가격이 반영되는 데 걸리는 시간이다.
마지막으로 전체 물가 지표는 확인용으로만 쓴다. 익월 초에 나오고 458개 평균이라 내 지갑과는 시점도 구성도 다르다. 기준금리 인하 효과를 체감으로 판정하려 들면 어긋나기 쉬운 이유가 거기에 있다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 결과의 책임은 본인에게 있습니다.