
연휴를 앞두고 계좌를 정리하다 보면 같은 금액을 벌었는데 세금이 전혀 다르게 나온다는 이야기를 듣는다. 오늘 한 경제 매체가 그 차이를 1,000만원 차익을 예로 들어 다뤘다.
핵심은 국내주식과 해외주식이 아예 다른 규칙으로 과세된다는 데 있다. 세율이 조금 다른 정도가 아니라, 한쪽은 대부분의 사람에게 과세 대상 자체가 아니고 다른 쪽은 공제 뒤 전액이 과세된다. 국세청 안내를 기준으로 갈리는 자리를 정리했다.
국내주식과 해외주식은 과세 대상부터 다르다
국세청은 주식 양도소득세의 과세 대상을 아래처럼 나눈다.
| 구분 | 과세 대상 | 비고 |
|---|---|---|
| 국내 상장주식 · 대주주 | 단 1주를 양도해도 과세 | 지분율·시가총액 기준으로 판정 |
| 국내 상장주식 · 소액주주 | 증권시장을 통한 양도는 비과세 | 시장 밖에서 양도하면 과세 |
| 국내 비상장주식 | 대주주·소액주주 구분 없이 과세 | K-OTC의 중소·중견기업 주식은 제외(2018-01-01 이후) |
| 국외주식 | 양도일까지 5년 이상 국내에 거주한 사람이 보유한 분 | 국외 전출 시 출국일에 양도한 것으로 본다 |
대주주 기준은 2024년 1월 1일 이후 이렇게 적용된다.
| 시장 | 지분율 또는 시가총액 |
|---|---|
| 코스피 | 1% 또는 50억원 이상 |
| 코스닥 | 2% 또는 50억원 이상 |
| 비상장 | 4% 또는 10억원 이상 |
그래서 국내 상장주식으로 1,000만원을 벌어도 대주주가 아니고 장내에서 처분했다면 양도소득세는 0원이다. 같은 1,000만원을 해외주식에서 벌었다면 사정이 달라진다.
250만원을 빼고 22%가 붙는다
국외주식은 기본공제를 뺀 나머지가 과세표준이 되고, 거기에 양도소득세 20%와 지방소득세 2%를 더한 22%가 붙는다.
- 양도차익 1,000만원 − 기본공제 250만원 = 과세표준 750만원
- 750만원 × 22% = 165만원
오늘 기사 제목의 0원 vs 165만원이 이 계산이다. 숫자 자체보다 어느 공제를 어느 단계에서 빼는지가 결과를 만든다는 점이 중요하다. 세법의 숫자를 볼 때 조문에 있는 값과 계산으로 나온 값을 나누는 순서는 가족 간 차용증의 무이자 한도에서도 같았다.
기본공제 250만원은 사람당 연 한도이고, 2020년 1월 1일 이후 양도분부터 국내주식과 국외주식을 합산해 250만원이 적용된다. 계좌를 여러 개 쓰거나 증권사를 나눠도 한도가 늘지 않는다.
손실 난 것을 같이 정리하면 과세표준이 줄어든다
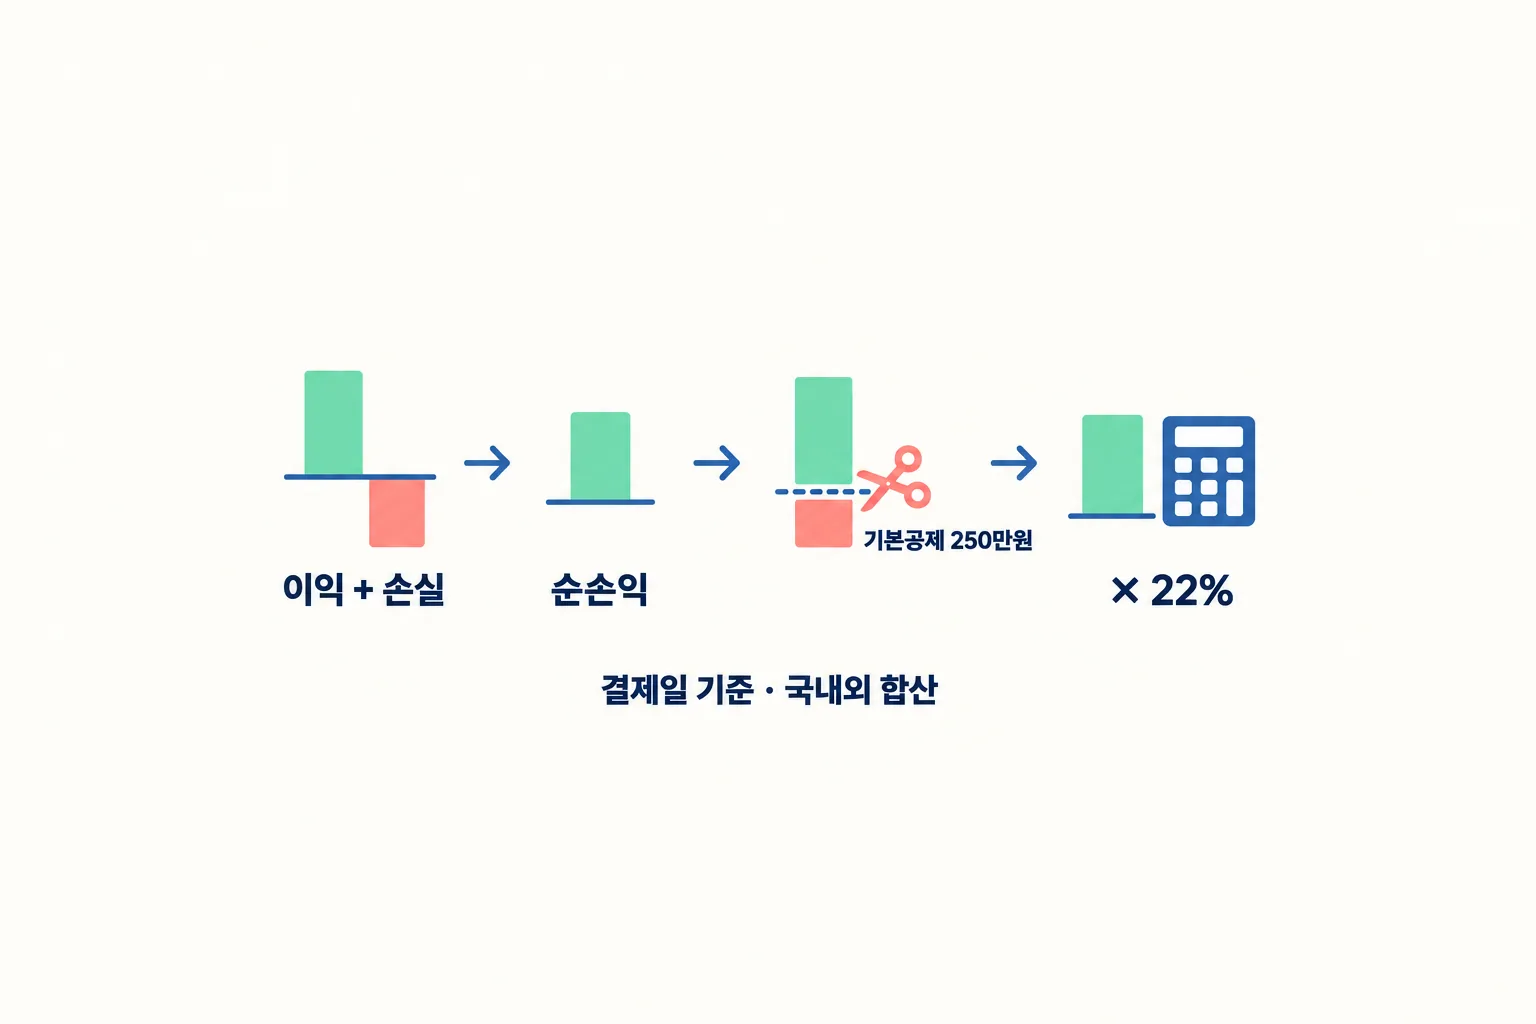
2020년 귀속분부터 국내주식과 국외주식의 양도손익을 합쳐서 계산한다. 국세청은 이를 손익통산이라 부르고, 국내 쪽에서는 대주주·장외·비상장 거래처럼 원래 과세 대상인 것이 합산 범위에 들어간다.
계산은 이렇게 이어진다.
| 단계 | 내용 |
|---|---|
| 1 | 그해 1월 1일~12월 31일에 결제된 양도손익을 모은다 |
| 2 | 이익과 손실을 합쳐 순손익을 낸다 |
| 3 | 기본공제 250만원을 뺀다 |
| 4 | 남은 과세표준에 22%를 곱한다 |
여기서 자주 놓치는 것이 결제일 기준이라는 점이다. 주문을 낸 날이 아니라 결제가 끝난 날로 그해 실적에 들어가므로, 연말에 정리하는 경우 결제일이 해를 넘기면 다음 해 과세분이 된다.
손실을 일부러 만들라는 이야기가 아니다. 이미 손실인 상태로 정리할 계획이 있다면 같은 연도 안에 처리할 때와 해를 넘길 때의 과세표준이 달라진다는 구조를 알고 결정하라는 뜻이다.
신고는 다음 해 5월에 스스로 한다
해외주식 양도소득세는 원천징수되지 않는다. 증권사가 대신 떼어 주지 않으므로 본인이 신고하고 납부한다.
- 과세 기간: 1월 1일~12월 31일(결제일 기준)
- 신고·납부 기한: 다음 해 5월 1일~5월 31일
- 기한을 넘기면 가산세가 붙는다 — 무신고 20%, 과소신고 10%
증권사들이 제공하는 신고 대행 서비스는 자료를 정리해 주는 것이지 납세 의무를 대신 지는 것은 아니다. 여러 증권사에 계좌가 흩어져 있으면 합산이 본인 몫이 되므로, 연말에 각 사에서 양도손익 자료를 받아 두는 편이 낫다. 소득 구분에 따라 적용 기준이 갈리는 구조는 총급여액과 종합소득금액에서 다룬 것과 같은 방식이다.
정리하면 — 해외주식 양도소득세에서 확인할 네 가지
수치는 2026년 9월 26일 기준 국세청 안내를 따른다. 개별 사안은 홈택스와 관할 세무서로 확인해야 한다.
- 어느 시장인가: 국내 상장주식은 대주주가 아니면 장내 양도가 비과세, 국외주식은 공제 뒤 전액 과세다.
- 공제는 합산 250만원: 사람당 연 한도이고 국내·국외를 합쳐 한 번만 적용된다.
- 손익을 합쳐서 센다: 그해 결제된 손실이 있으면 과세표준이 줄어든다.
- 신고는 본인이 5월에: 원천징수되지 않고, 늦으면 가산세가 붙는다.
해외주식 양도소득세는 세율이 높아서가 아니라 국내주식에 익숙해진 감각 그대로 두면 놓치기 쉬운 세금이다. 같은 1,000만원이 0원과 165만원으로 갈리는 자리도 거기에 있다.
올해 양도손익으로 세액이 얼마나 나오는지는 해외주식 양도소득세 계산기에 금액을 넣으면 과세표준부터 단계별로 나온다.
이 글은 과세 기준과 신고 절차를 설명한 것이며 투자 권유가 아닙니다. 특정 종목이나 시점에 대한 판단은 담고 있지 않습니다.
참고
- 국세청 — 주식등 양도소득세 과세대상(국내·국외 구분, 대주주 기준, 손익통산·기본공제 합산) https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=8800
- 국세청 — 양도소득세 세액계산 흐름도(기본공제 250만원, 장기보유특별공제 배제) https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2310&cntntsId=7709
- 유안타증권 — 해외주식 양도소득세 안내(과세 기간·결제일 기준, 5월 신고, 22%, 가산세) https://www.myasset.com/myasset/static/investinfo/IN_1104000_P1.jsp
- 다음 뉴스 경제 2026-09-26 — “삼전으로 번 1천만원은 0원, 엔비디아는 165만원” https://news.daum.net/economic