
집을 갈아타는 사이에 잠깐 두 채가 되는 경우가 있다. 이때 일정 기간 안에 종전 주택을 처분하면 1세대 1주택으로 보아 주는 특례가 있는데, 그 기간이 내일부터 짧아진다.
정부는 2026년 9월 29일 국무회의에서 시행령 개정안을 의결했고, 조정대상지역의 일시적 2주택 특례 기한이 3년에서 2년으로 줄어 10월 1일 공포·시행된다. 다만 “내일부터 전부 2년”은 아니다. 언제 새 집을 샀는지에 따라 적용되는 기한이 갈린다.

바뀌는 것은 처분 기한 하나다
특례의 구조는 그대로이고 그 안의 기간만 줄었다. 양도소득세의 1세대 1주택 비과세와 종합부동산세의 1세대 1주택 특례 둘 다 해당한다.
| 구분 | 지금까지 | 2026년 10월 1일 이후 |
|---|---|---|
| 조정대상지역 처분 기한 | 3년 | 2년 |
| 적용 세목 | 양도세 1세대 1주택 비과세 · 종부세 1주택 특례 | 같음 |
| 특례의 나머지 요건 | 변경 없음 | 변경 없음 |
3년 vs 2년, 줄어든 것은 이 한 칸이다. 이번 개정은 2026년 9월 3일 발표된 세제개편안의 후속 시행령 조치다.
언제부터 내 얘기가 되나
가장 헷갈리는 자리가 여기다. 기준이 되는 날짜가 두 개이고 세목마다 다르다.
| 세목 | 2년이 적용되는 조건 |
|---|---|
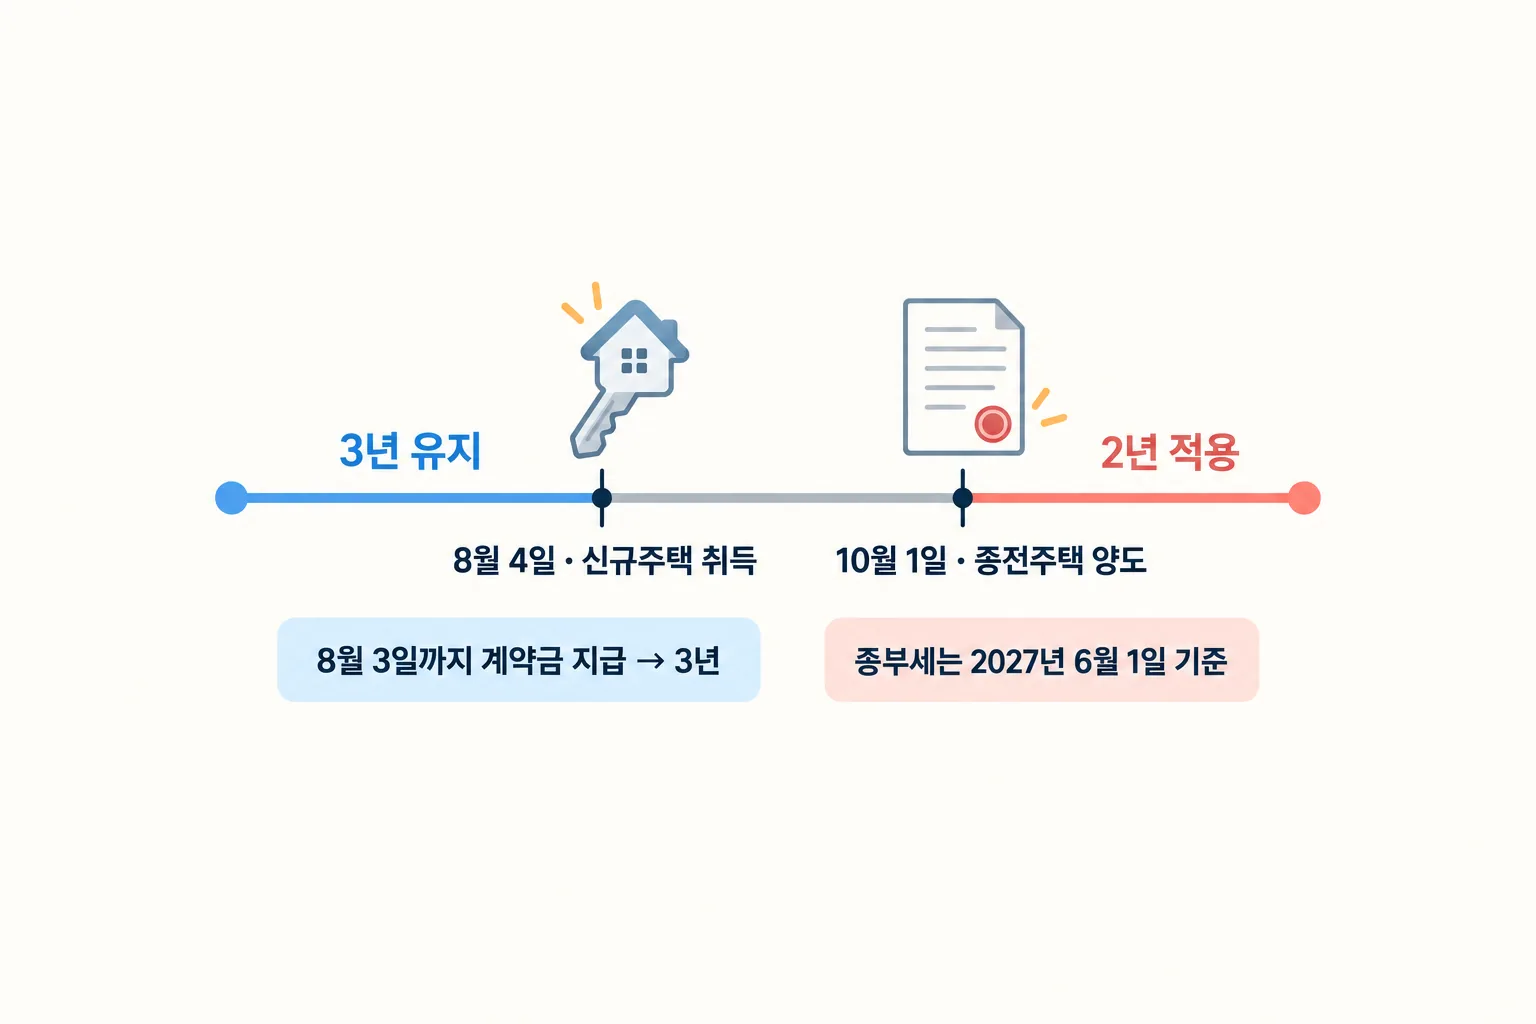
| 양도세 | 2026년 8월 4일 이후 신규주택을 취득하고, 2026년 10월 1일 이후 종전주택을 양도하는 경우 |
| 종부세 | 2026년 8월 4일 이후 취득분 중 2027년 6월 1일 기준으로 납세의무가 성립하는 분부터 |
경과 규정도 함께 정해졌다. 2026년 8월 3일까지 신규주택을 취득했거나, 매매계약을 맺고 계약금을 지급한 경우에는 종전의 3년이 그대로 적용된다. 계약금까지 냈으면 잔금과 등기가 나중이어도 옛 기한을 쓴다는 뜻이라, 계약서와 계약금 이체 내역의 날짜가 그대로 근거가 된다.
정리하면 확인 순서는 이렇다. 먼저 신규주택을 언제 취득했는지(또는 계약금을 언제 냈는지) 보고, 그다음 종전주택을 언제 양도하는지를 본다. 두 날짜가 각각 8월 4일과 10월 1일을 넘었는지로 갈린다. 조문에 적힌 날짜와 내 계약서의 날짜를 맞춰 보는 순서는 가족 간 차용증에서 조문 값과 계산값을 나누던 것과 같다.
기한 앞에 먼저 있는 요건들
처분 기한은 특례의 마지막 조건이다. 그 앞에 갖춰야 하는 것이 있고, 이번 개정으로 바뀌지 않았다.
- 종전주택 취득 후 1년 이상 지나서 신규주택을 취득해야 한다. 국세청 안내는 1년 경과를 따질 때 종전주택을 취득한 날인 초일은 넣지 않는다고 밝힌다.
- 종전주택이 1세대 1주택 비과세 요건을 갖추어야 한다. 보유기간과 거주기간 요건이 여기에 들어간다.
- 그다음 신규주택 취득일부터 정해진 기한 안에 종전주택을 양도해야 한다. 이번에 줄어든 것이 이 기한이다.
순서를 뒤집어 읽으면 실수가 난다. 처분 기한만 보고 “2년 안에만 팔면 된다”고 정리하면, 1년 요건을 못 채운 경우나 종전주택의 보유·거주 요건이 모자란 경우가 걸러지지 않는다. 기한은 다른 요건을 다 갖춘 뒤에 마지막으로 재는 값이다.
조정대상지역인지부터 본다
이번 단축은 조정대상지역에 적용된다. 내 종전주택과 신규주택이 지정 지역 안에 있는지, 그리고 그 지정이 취득 시점에 유효했는지가 먼저다. 조정대상지역 지정과 해제는 별도로 고시되며 시기에 따라 달라진다.
세목마다 기준일이 다른 것도 다시 확인할 지점이다. 양도세는 양도 시점(10월 1일)을 보고, 종부세는 과세기준일(2027년 6월 1일)을 본다. 같은 집을 두고도 양도세는 2년, 종부세는 아직 3년인 구간이 생길 수 있다. 세목에 따라 기준 시점이 갈리는 구조는 해외주식 양도소득세에서 결제일을 기준으로 세던 것과 같은 종류의 함정이다.
정리하면 — 일시적 2주택에서 확인할 네 가지
수치는 2026년 9월 30일 기준 의결·공포 예정 내용과 국세청 안내를 따른다. 개별 사안은 관할 세무서와 홈택스로 확인해야 한다.
- 날짜 두 개를 본다: 신규주택 취득(또는 계약금 지급)이 8월 4일 전후인지, 종전주택 양도가 10월 1일 전후인지.
- 8월 3일까지면 3년 그대로: 취득했거나 계약금을 지급한 경우 옛 기한이 유지된다.
- 기한은 마지막 조건이다: 1년 경과와 종전주택 비과세 요건이 앞에 있다.
- 세목별 기준일이 다르다: 양도세는 양도일, 종부세는 과세기준일로 판정한다.
일시적 2주택 처분기한은 숫자 하나가 바뀐 개정이지만, 그 숫자가 적용되는 날짜가 두 개라 실제 판정은 달력에서 갈린다.
이 글은 세법 개정 내용과 적용 기준을 설명한 것이며 투자 권유가 아닙니다. 특정 주택이나 시점에 대한 판단은 담고 있지 않습니다.
참고
- 국세청 국세상담센터 — 일시적 2주택 비과세(종전주택 취득 후 1년 경과·초일 불산입, 종전주택의 비과세 요건) https://call.nts.go.kr/call/qna/selectQnaInfo.do?mi=2013&ctgId=CTG11745
- 뉴스핌 2026-09-29 — 조정대상지역 일시적 2주택 특례 3년→2년, 국무회의 의결과 세목별 적용 기준일 https://www.newspim.com/news/view/20260929000419
- 머니투데이 2026-09-29 — 조정지역 일시적 2주택자 주택처분기한 2년으로 단축 https://www.mt.co.kr/society/2026/09/29/2026092910444116078
- 다음 뉴스 경제 2026-09-30 — 내일부터 ‘일시적 2주택자’ 2년 내 기존 집 팔아야 1주택 과세 https://news.daum.net/economic